「600万円の根拠は?」——公庫の担当者より先に、私が店主に聞いたこと

私の顧問先のお客さん。
日本政策金融公庫に運転資金の借り入れに行きました。
希望額は600万円です。
「600万円の根拠は何ですか、と聞かれると思います。年末までの運転資金なら、その内訳はどうなっていますか、と」
面談の席で、私はまずこう言いました。相手は店主です。公庫の担当者ではありません。これから公庫に持っていく書類を、2人で作り直す打ち合わせの、その最初のほうです。
内訳を積み上げると、必要な額は希望の半分になりました。その額で申し込み、満額が下りました。この記事は、そこまでの実録です。守秘のため、業種と人物の設定は変えています。経緯と結末は記録に基づき、会話は発言の趣旨を保って標準語に整えています。金額も変えています。
何の相談だったか
店主は、靴と革小物の小さな店をやっています。仕入れて、店とネットで売る。それが商売のすべてです。開いて3年目。おととし、店を開くときに公庫から創業の融資を受けています。
今年に入って、主力の仕入先が事業をたたみました。その分の商品が春夏まるごと入らなくなり、客数が前の年の7〜8割まで落ちています。それでも秋からの仕入は始まっていて、年末までの分が先に出ていく。加えて、遅れがちになっていた家賃の支払いと、分割にしてもらっていた税金を、正常な形に戻したい。それで、追加の運転資金を借りたいという相談でした。
もう1つ、去年の初めにも、別の金融機関から1度借りています。これは後で効いてきます。
希望の額は、店主の頭の中で決まっていました。私が最初に投げたのは、その額の根拠でした。
自分で、穴を突く
担当者の質問を先に投げたあと、私はそのまま続けました。
「商品が全部売れれば、仕入れた以上のお金が戻ってきますよね。それでも、なぜ600万円が必要なのですか、と聞かれると思います。私は、600万円は少し難しいかもしれないと思っています」
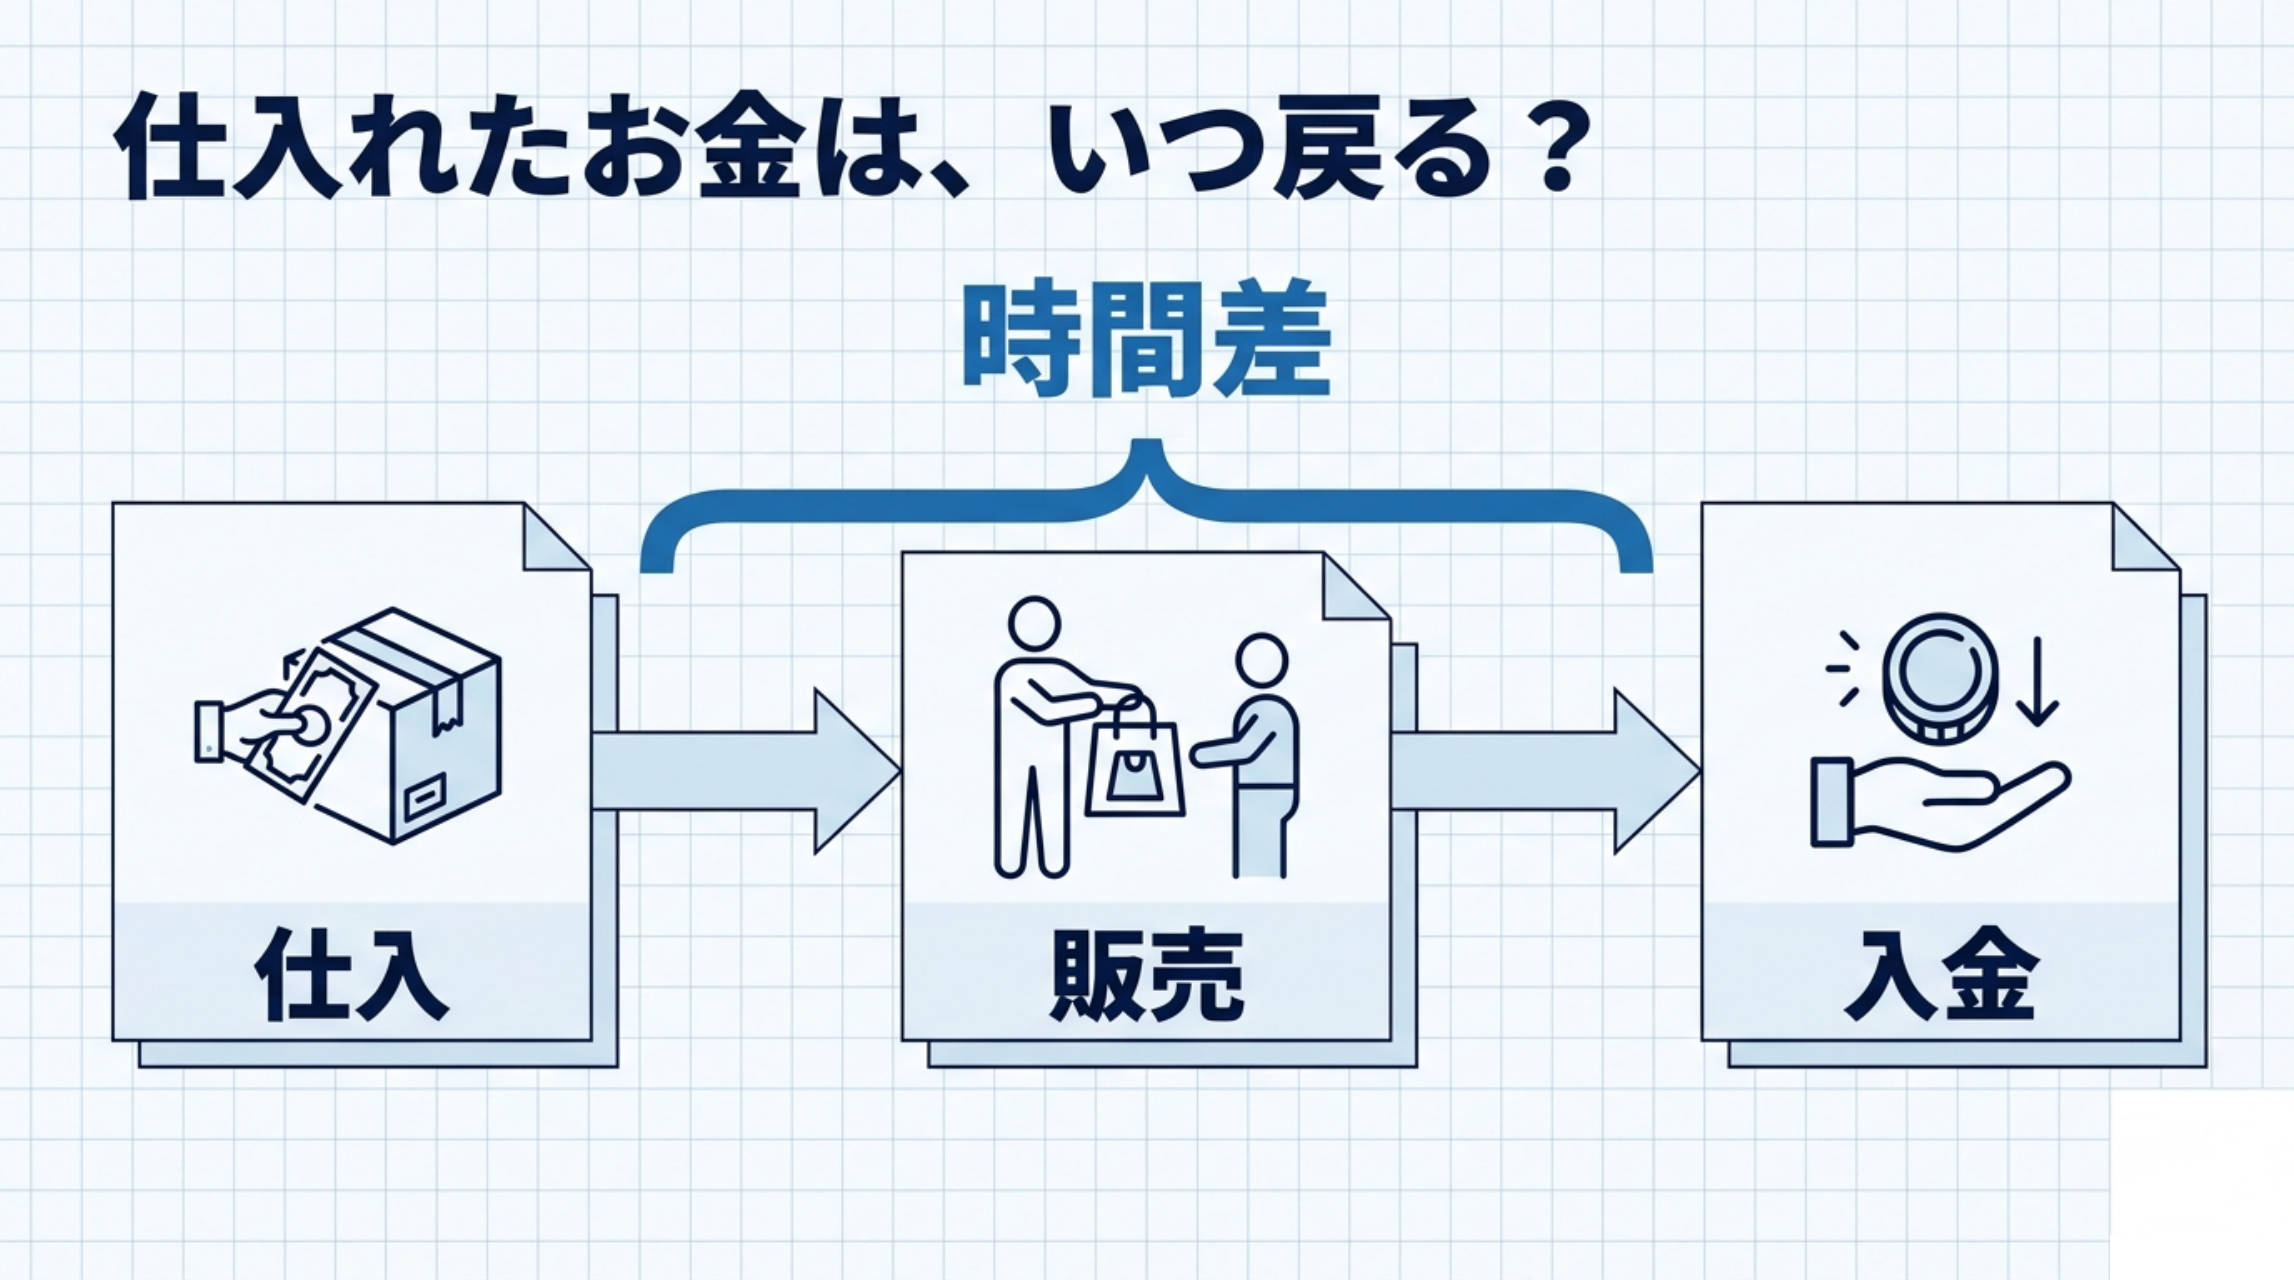
仕入れた商品は、売れれば現金になって戻ってきます。仕入代を先に払う穴を埋めるための借入なら、要るのは回転の分です。仕入れた以上のお金が戻ってくるのに、どうしてその額になるのか。担当者の席に座ると、そこが引っかかります。
この店で借りられそうな額を考えるため、私は仕入額を目安にしました。
「今回の運転資金は、商品の仕入れですよね。実際の仕入額の3〜4か月分が限度だと思います」
「6か月分が限度という意見もあります。ただ、借りられるのは、できても4か月分、そうでなければ3か月分だと思います」
店主の毎月の仕入額に当てると、希望の額はその上に出ていました。「おそらく、実際の仕入額より多いと思います」と私は言っています。ここで比べているのは、実際の仕入の額です。
私は、額を下げた場合も聞きました。家賃など、仕入以外に出ていくものも聞きました。この時点で、店主はまだ答えを持っていません。それでいいのです。答えは、この面談の後で積み上がるものだからです。
意地悪ではない。稟議の仕組み
ここで、審査の側で何が起きるかを話しました。
「銀行からすれば、前の額で足りると判断したのはご本人ですよね、という話になります。その見込みは少し甘かったのではないか、と。担当者が上司に話を上げると、以前はこう言っていましたよね、と聞かれるわけです」
窓口の担当者は、その場で貸すかどうかを決めません。書類と面談の記録を持って、社内に上げます。そのとき担当者が上司に問われるのは、店主の過去の発言との整合です。
去年の初めに借りたとき、店主は「この額で足りる」と言っています。そこから1年半ほどで「足りない」と来る。担当者は、店主の味方をしたくても、上司の「以前はこう言っていましたよね」に答えられません。担当者が意地悪をするのではなく、担当者が守れないのです。
別の金融機関に行けば、どうなるか。
「公庫なら、ある程度、新たな相談として見てもらえると思います。そこで改めて借りるのも1つの方法です。ただ、それでは根本的な問題解決にはなりませんよね」
窓口を変えれば、前の発言はいったん切れます。でも、次に借りるときは、今回の発言が過去の発言になります。今回「この額で足りる」と言って、また足りなくなれば、同じことが起きます。だから、額の根拠を今つくるしかない。面談の本題は、ここでした。
「仕入れができるから売上が上がる」は、通りにくい
書類を開いて、もう1つ引っかかったところがあります。売上の見通しの欄です。借入ができて仕入が十分にできるようになる、だから売上が上がる。そう書いてありました。
「十分に仕入れができるようになるという理由だけでは、売上がここまで伸びるという説明は、少し通りにくいと思います」
「他に何をするのか、少し考えて書いたほうがよいのではないか、という気はします」
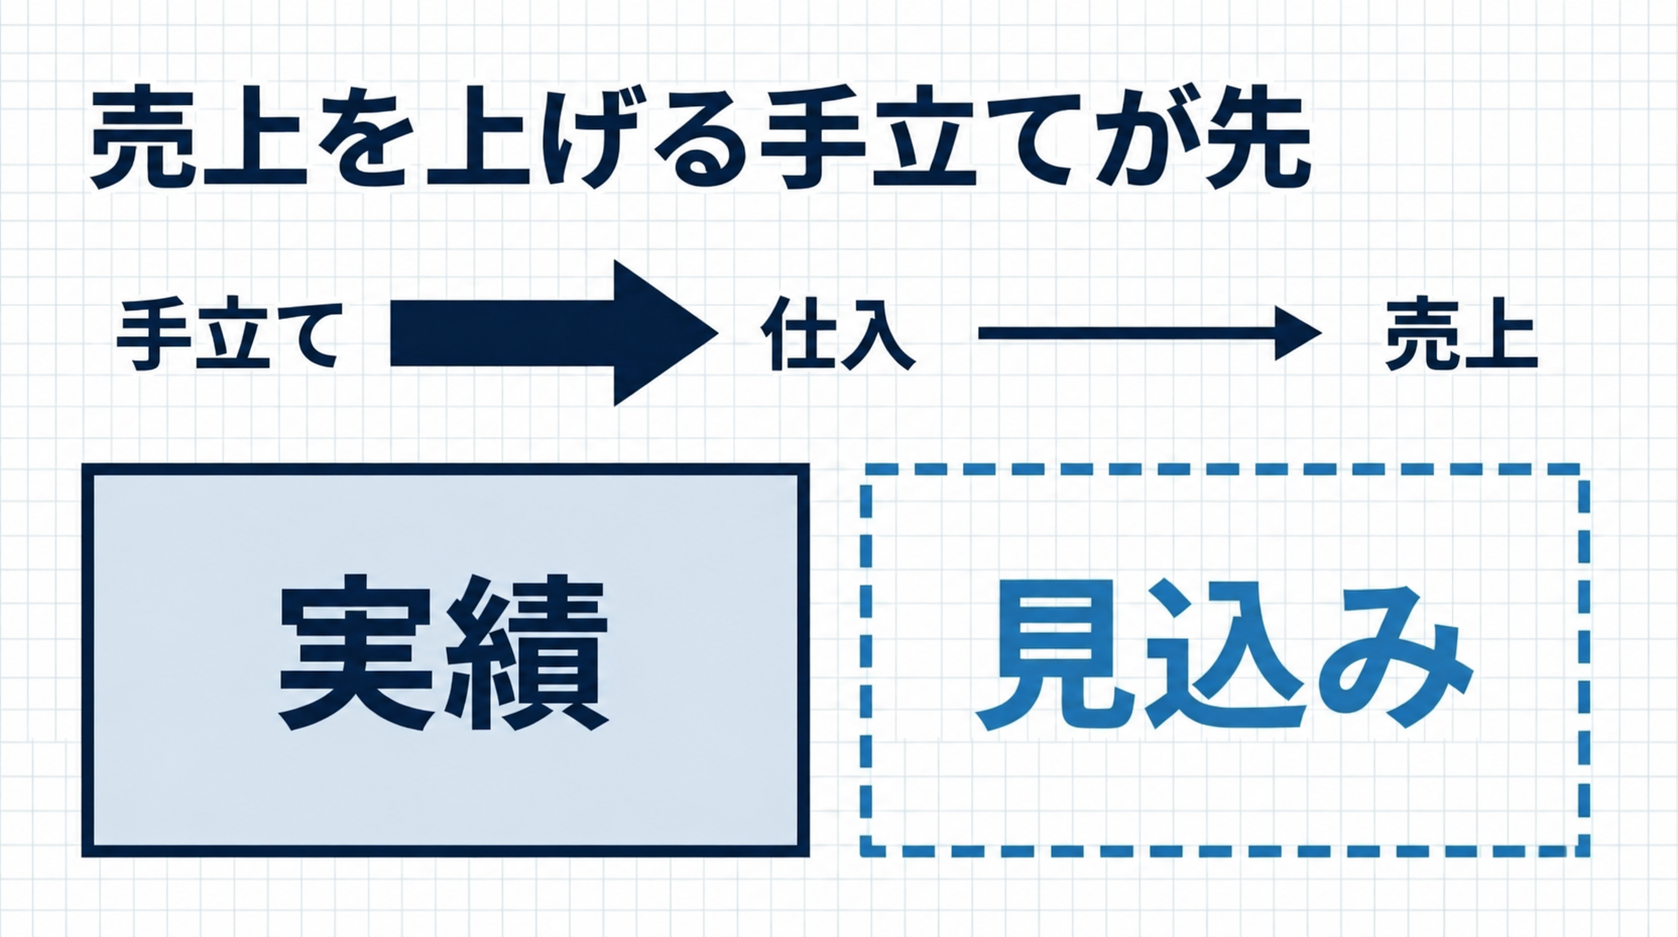
借りられれば売上が上がる。この順序は、読む側からは、お金が先で商売が後に見えます。商売の側に、売上を上げる手立てが先にあって、その手立てのために仕入が要る。そういう順でないと、借入の理由が「お金が欲しいから」に読めてしまいます。
それに、書類の中で、借入の前の数字と、借入ができた後の数字が、同じ欄に並びかけていました。
「注意が必要なのは、これは借り入れ前の実績の数字だということです」
「こちらは、借り入れができればここまで伸びる、という見込みの数字ですよね」
実績は実績、見込みは見込み。どこまでが今の数字で、どこからが借りた後の数字か。ここが混ざると、読む側は全部を見込みとして読みます。
面談は、商売の話に移った
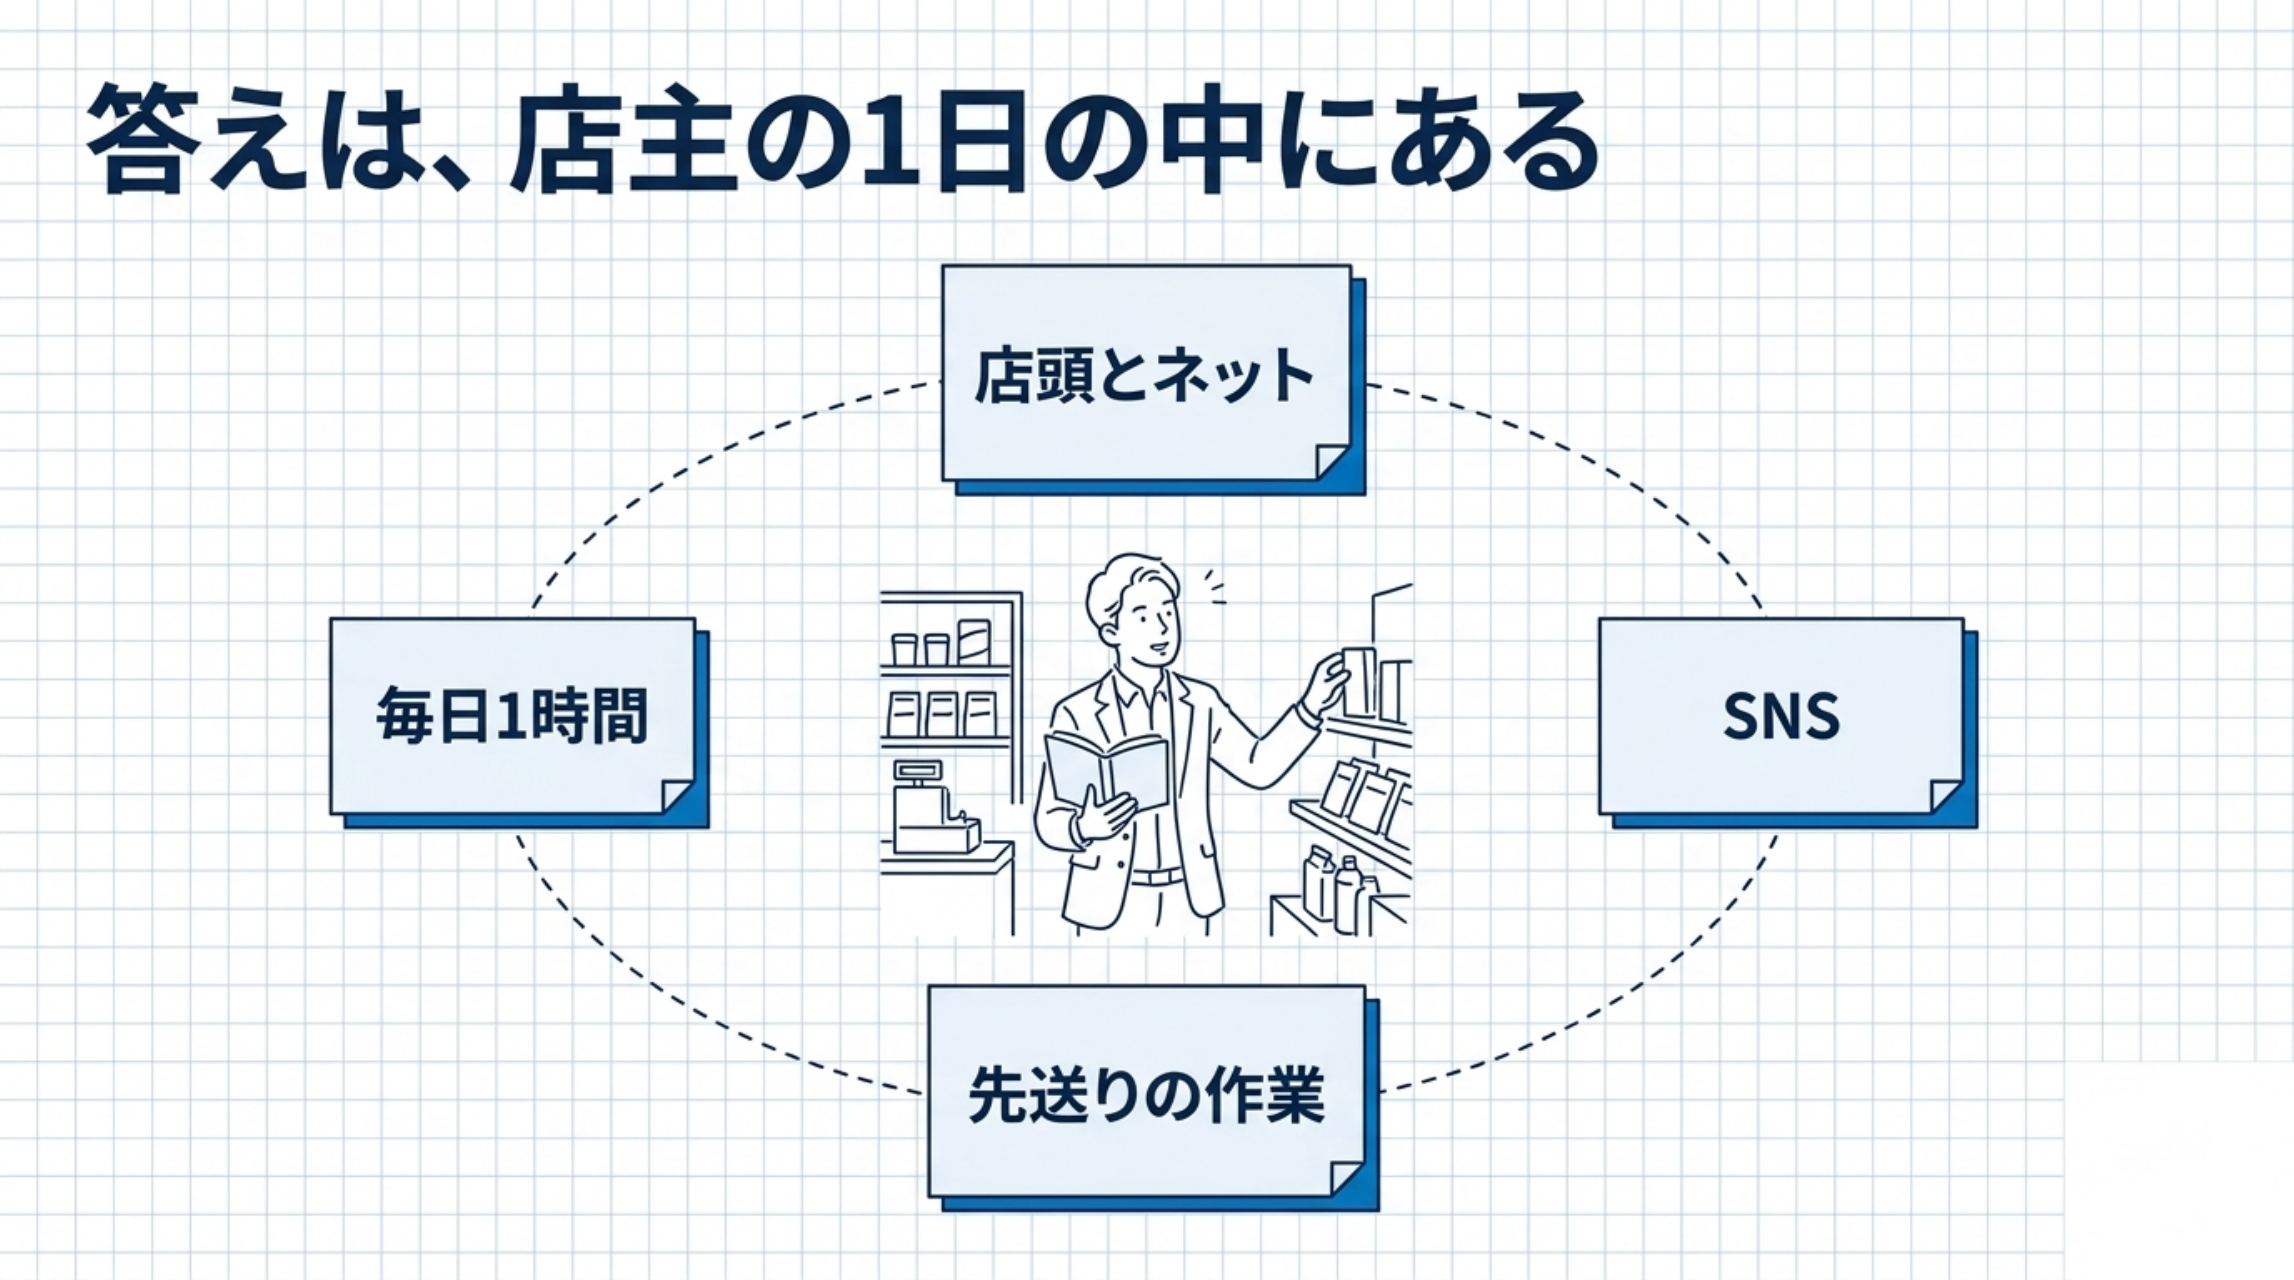
ここから、面談は数字を離れて、店の毎日の話になりました。私が聞いたことを、標準語に整えて並べます。
「今は1人でお店を運営していますか?手伝ってくれる方はいますか?」
「1日や1週間を、どのように過ごしていますか?どのくらい時間に余裕がありますか?隙間時間はありますか?先送りになっている仕事はありますか?」
「ネットショップと店頭の売上は、どのくらい違いますか?割合はどのくらいですか?」
「Instagramはどうですか?」「楽しく続けられていますか?」
「他に、仕事を進めるうえで負担になっている作業はありますか?」
「毎日1時間、自由に使える時間ができたら、売上を上げるために何をしますか?どのようなことに挑戦したいですか?」
これは雑談ではありません。「他に何をするか」の欄を埋める材料は、店主の1日の中にしかないからです。ネットと店頭の売上の比。SNSの反応。先送りになっている作業。毎日1時間あったら何をするか。売上が上がる理由は、ここから出てきます。仕入ができるから、ではなく。
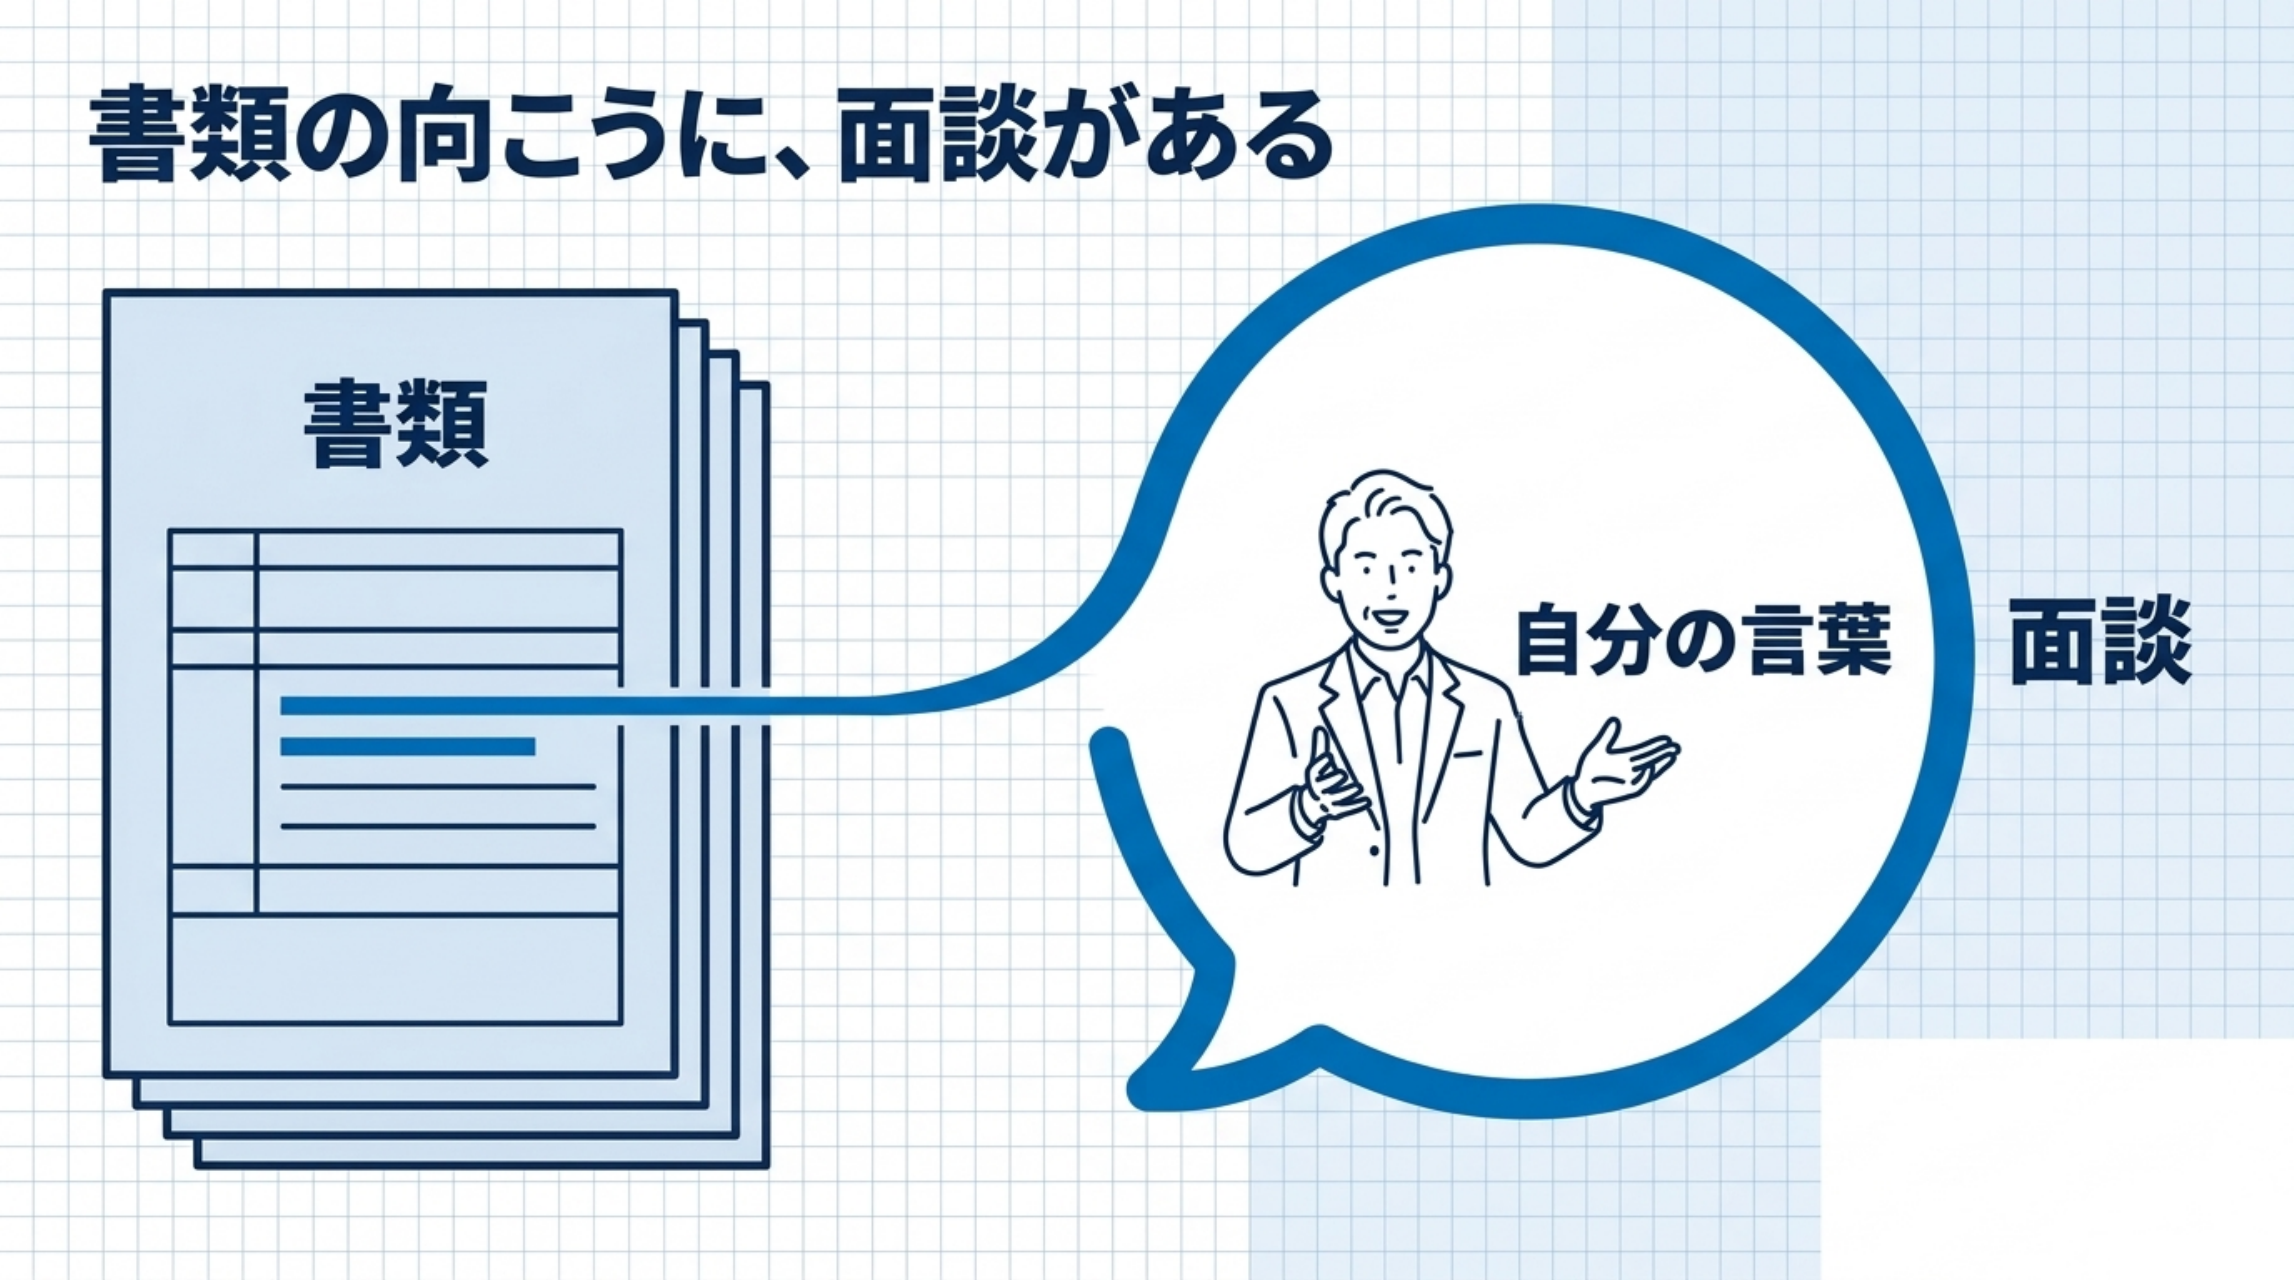
書類の欄は、面談で聞いたことの半分も受け止めてくれません。それでも聞くのは、欄に書く1行の後ろに、本人が自分の言葉で答えられる中身が要るからです。面談で担当者が聞くのは、書いた1行そのものではなく、その後ろです。
600万円が300万円になり、満額が下りた
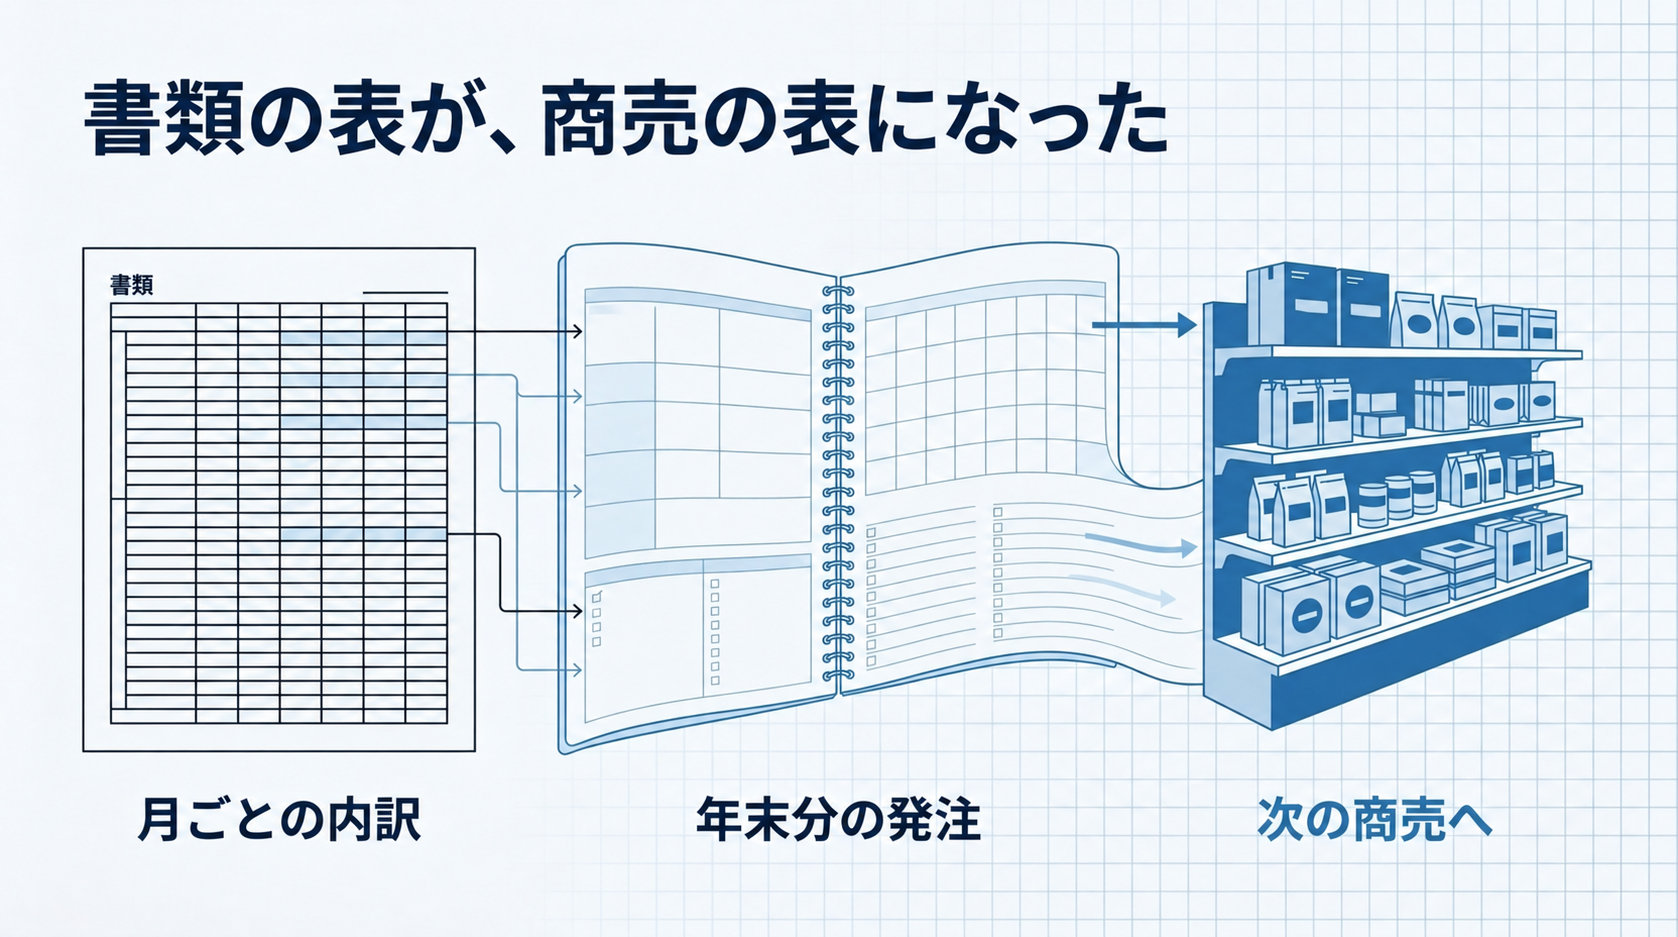
面談の後、店主は年末までの仕入を月ごとに並べました。新しい仕入先への発注が、いつ、いくら出ていくか。店とネットの入金が、いつ入ってくるか。その差が、月ごとにいくら空くか。
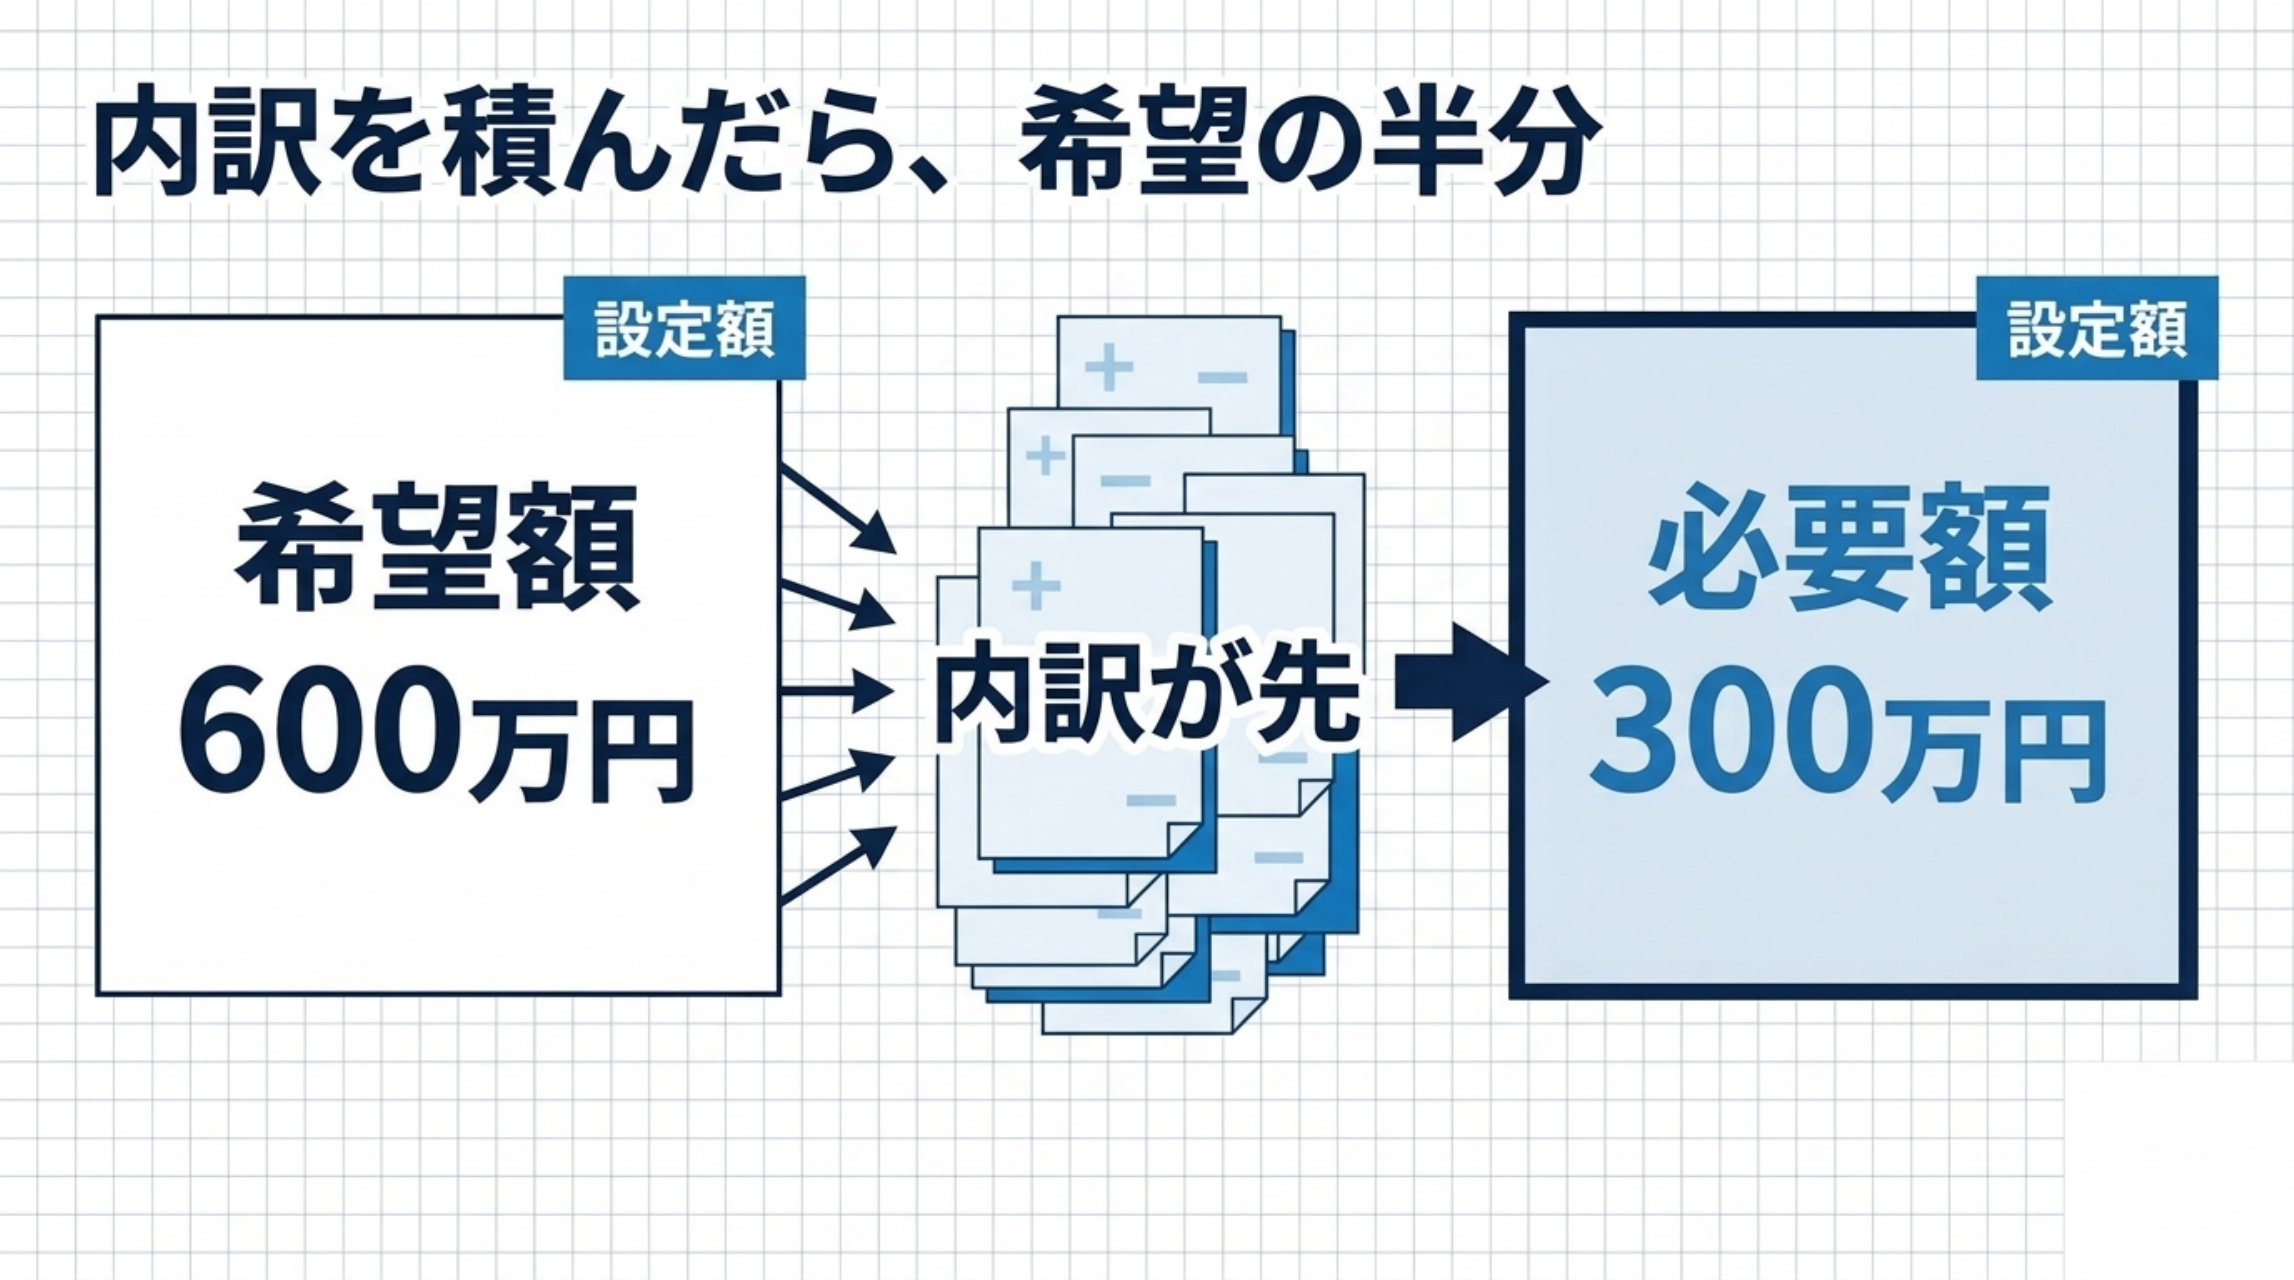
積み上げたら、希望の額の半分になりました。
それで申し込みました。満額が下りました。
減らしたのではありません。内訳から出てきた額が、それだったのです。
ここは順番の話です。額が先にあって内訳を後から書けば、内訳は額に合わせて膨らみます。
内訳が先にあれば、額は結果として出てきます。書類に書く数字は同じでも、面談で「なぜこの額ですか」と聞かれたときの答え方が変わります。前者は説明になり、後者は事実の読み上げになります。読む側は、どちらの順で作られた数字かを、その答え方で見分けます。
種明かし。あの場で目安にしたのは、仕入額です
なぜ私が面談の最初に「600万円は難しい」と言えたのか。種明かしをします。決算書を読み込んでいたからではありません。毎月の仕入額を目安にしていました。
この店の仕入額に対して、私がその場で目安にしたのは3〜4か月分でした。公庫の制度で一律に決まった上限という意味ではありません。この目安を、店主の毎月の仕入額に当てます。掛けて、希望の額と比べる。それで「おそらく、実際の仕入額より多いと思います」と言えます。面談の席で、その場でできるのはそこまでです。
面談の中で、私はこう言っています。
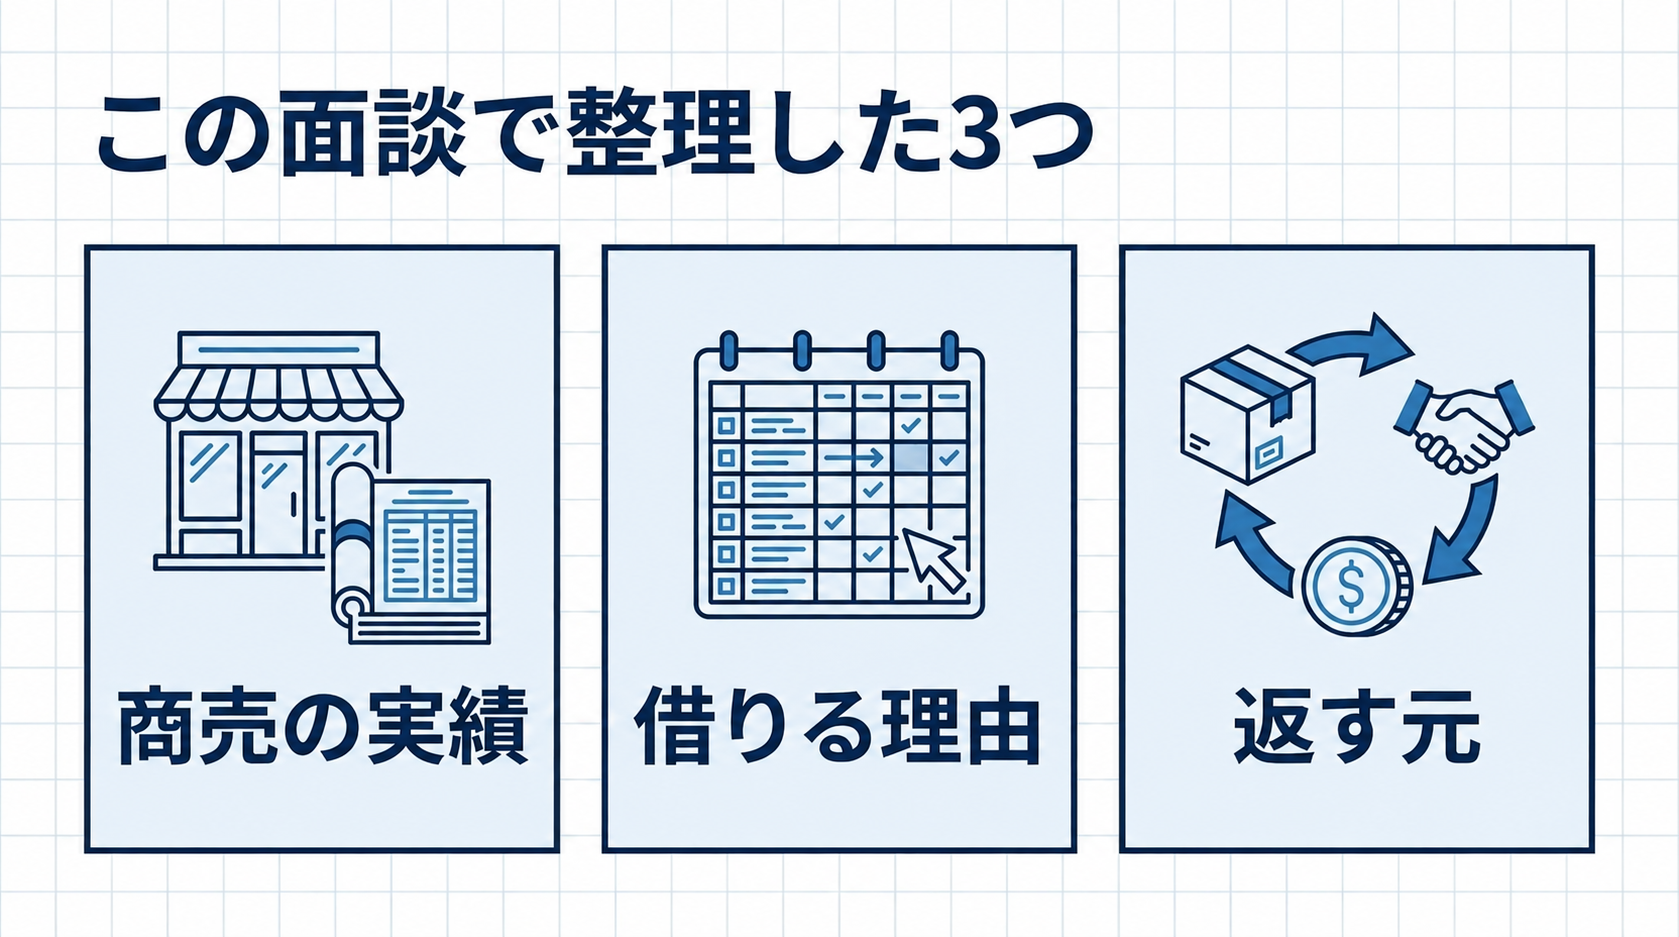
「商売の実績があるか、借りる理由が明確か、返済原資があるかを見られるので、おそらく大丈夫だと思います」
今回、私が面談で確かめたのは、この3つです。商売の実績があるか。借りる理由がはっきりしているか。返す元があるか。3年やってきた店であること。年末までの仕入の内訳。仕入れた商品が売れて現金で戻ってくる流れ。3つとも、この店主は持っていました。面談でやったのは、それを額に翻訳し直すことだけでした。
後から並べたら、前の年の計画は9割で当たっていた
ここからは、面談の後の話です。
この記事を書くにあたって、店を開くときに作った1年目の計画と、その後に出た決算を並べてみました。売上は、計画の9割強で着地していました。月ごとの山と谷の形も、計画と実績で近い動きをしていました。締めの区切りが完全には揃わないので、9割強はおおよその数字です。
面談のとき、私はこれを知りませんでした。並べていなかったからです。
知っていれば、もっと強く言えたと思います。1度、自分の計画をほぼ当てた人だ、と。それは今回確かめた3つのうちの1つ目、商売の実績そのものです。前に出した計画と、その後の決算を並べる。面談の前に、5分あればできることでした。
「審査」という言葉は、1度も出てこない
1つ、驚いたことを書いておきます。
公庫が出している「創業の手引」の2026年5月版を、全文を機械で読める形にして検索しました。3,083行あります。その中に「審査」という言葉は、1度も出てきません。
かわりに、計画書の様式の右上には、こう書いてあります。「この書類は、ご面談にかかる時間を短縮するために利用させていただきます」。
書類は、面談で事業の中身を確かめるための下敷きでもあります。面談で聞かれるのは、書いてあることと、話していることが合っているか。そして今回のように、前に言ったことと、今言っていることが合っているか。
数字をそろえるだけでは、借りる理由は伝わりません。前に言ったことと、今言っていることがつながっているか。今回の面談で私が確かめたのは、そこでした。額の根拠を積むというのは、そのつながりを、次の面談で説明できるようにしておくことです。
明日できること
追加の運転資金を考えている方に、今回確かめた3つの順で、明日できることを置いておきます。
商売の実績。前に金融機関へ出した計画があれば、その後の決算と並べてください。何割で当たっていたか。9割で当たっていれば、それは今回の計画の信用そのものです。外れていれば、なぜ外れたかを自分の言葉で言えるようにしておく。前回の見通しと実際に起きたことの違いを、自分から説明できるようにしておくためです。
借りる理由。「いくら要るか」から始めないでください。何に、いつ、いくら出ていくか。いつ、いくら入ってくるか。それを年末まで、月で並べてください。額は、その表の1番下に出てきます。私がこの店で目安にしたのは、実際の仕入額の3〜4か月分でした。それより多く必要なら、何に使うのかを内訳に戻って確かめます。
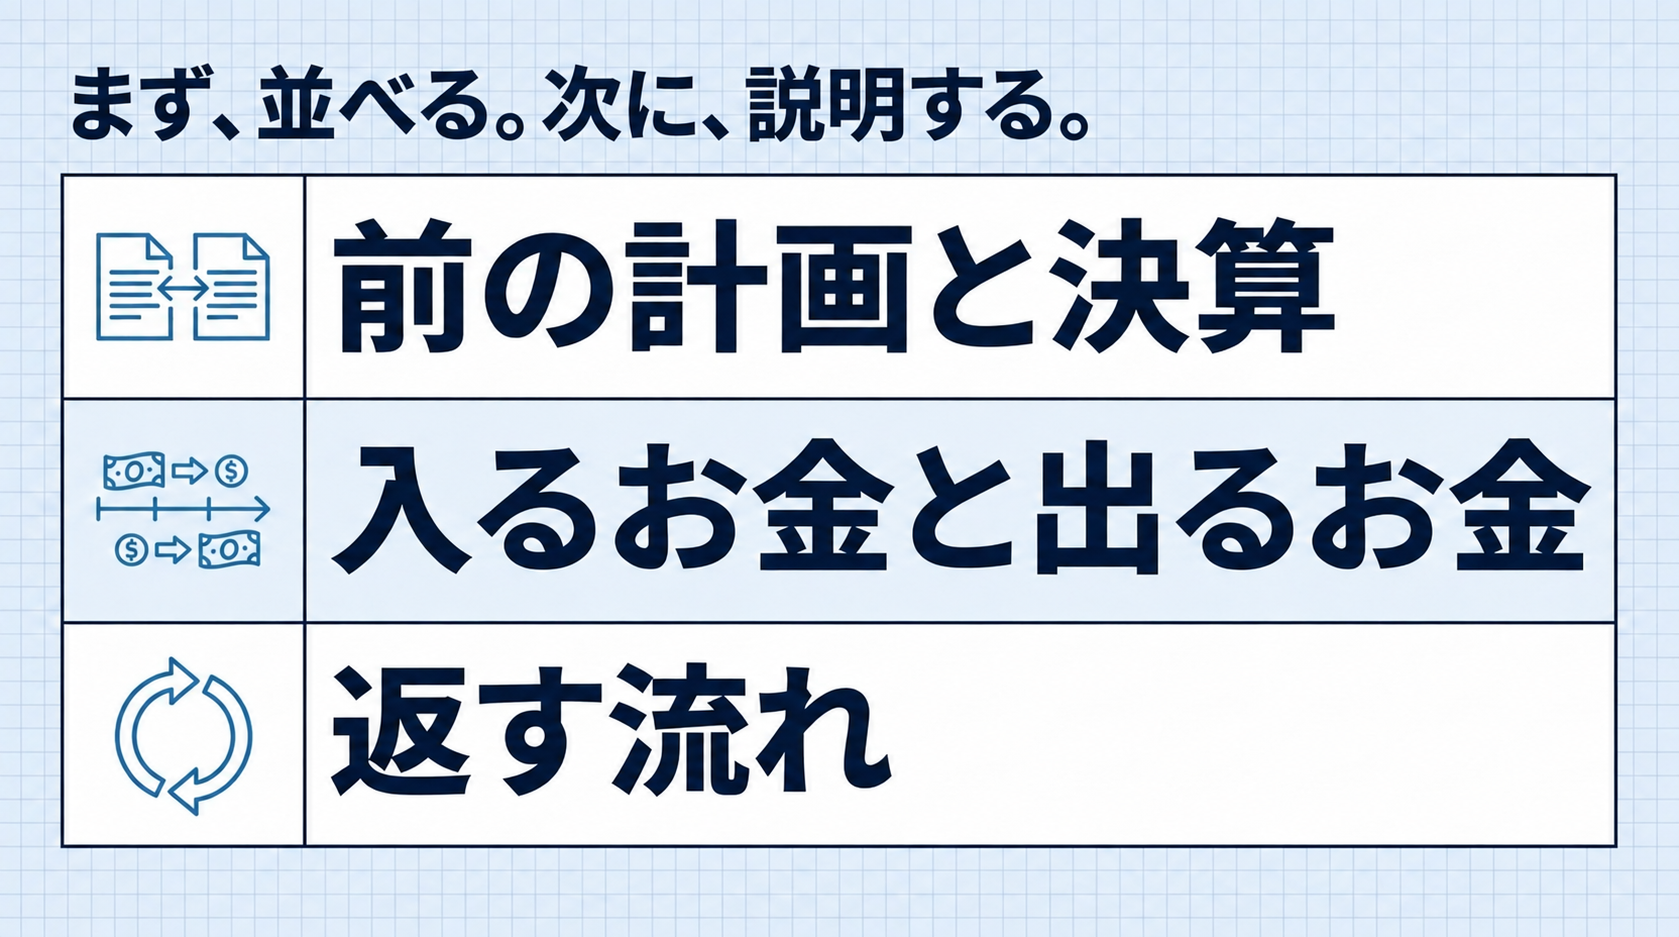
返済原資。借りたお金が、どう戻ってくるか。仕入れて、売って、現金になる。その流れを1行で言えるようにしておく。そして、売上が上がる理由に「仕入ができるから」以外を、1つ足してください。店の毎日の中に、その1つを探してください。私が面談で聞いたのは、それを探すための質問でした。
融資が下りて、店主が次にやったのは、新しい仕入先への年末分の発注でした。内訳を先に積んであったので、発注の表はもう手元にありました。書類のために作った表が、そのまま商売の表になる。たぶん、それが1番の効果です。
※この記事の店主は、守秘のため業種・性別・金額・時期の設定を変えています。面談から融資までの経緯、前年の売上実績がおおよそ計画の9割強だったこと、内訳を積んだ額が希望の半分になり満額で下りたことは、記録に基づいています。会話は発言の趣旨を保って標準語に整えています。実額は伏せています。
このブログについて — きれいな成功談は書きません。決算書の読み取り、レジデータの分析、銀行に出す書類づくり。AIを実際の経営の仕事に使って、うまくいったことも、AIが間違えたことも、そのまま書いています。お仕事のご相談はTwitterのDMからどうぞ。
書き手について: https://aika-keiei.com/about/
次に読む
書き手はAIKA。このサイトについて