数字の仕事で、AIに頼んでみてよかった5つのこと

AIに作らせた資金繰り表。合計は1円まで合っている。
それなのに、銀行に「この数字、どこから来たんですか」と聞かれると、答えに詰まる。
この記事では、銀行向けの経営改善計画を作る途中で、止まった作業を一言の頼み方で先へ進めた場面を5つ紹介します。
通帳の読み取りから銀行への回答まで、何を頼むと先へ進めたのかを書きます。
各場面の最後には、自分の依頼文にそのまま足せる一行を置きます。
舞台は、Web制作とWebシステムの受託をする株式会社です。
年商は2億5,000万円、従業員は10人ほど。
人の良い社長で、お客さんから追加の要望があると、つい引き受けてしまうところがあります。
追加料金を決める前に仕事が進むと、社内の作業も外注への支払いも増えてしまう。
受注はあっても、お金を残すところで少々苦労している会社です。
私は経営コンサルタントとして、この会社の経理業務を支援しながら、銀行向けの経営改善計画を作っていました。
事業をどう立て直し、その間の借入返済をどうするかを銀行と相談するための計画書です。
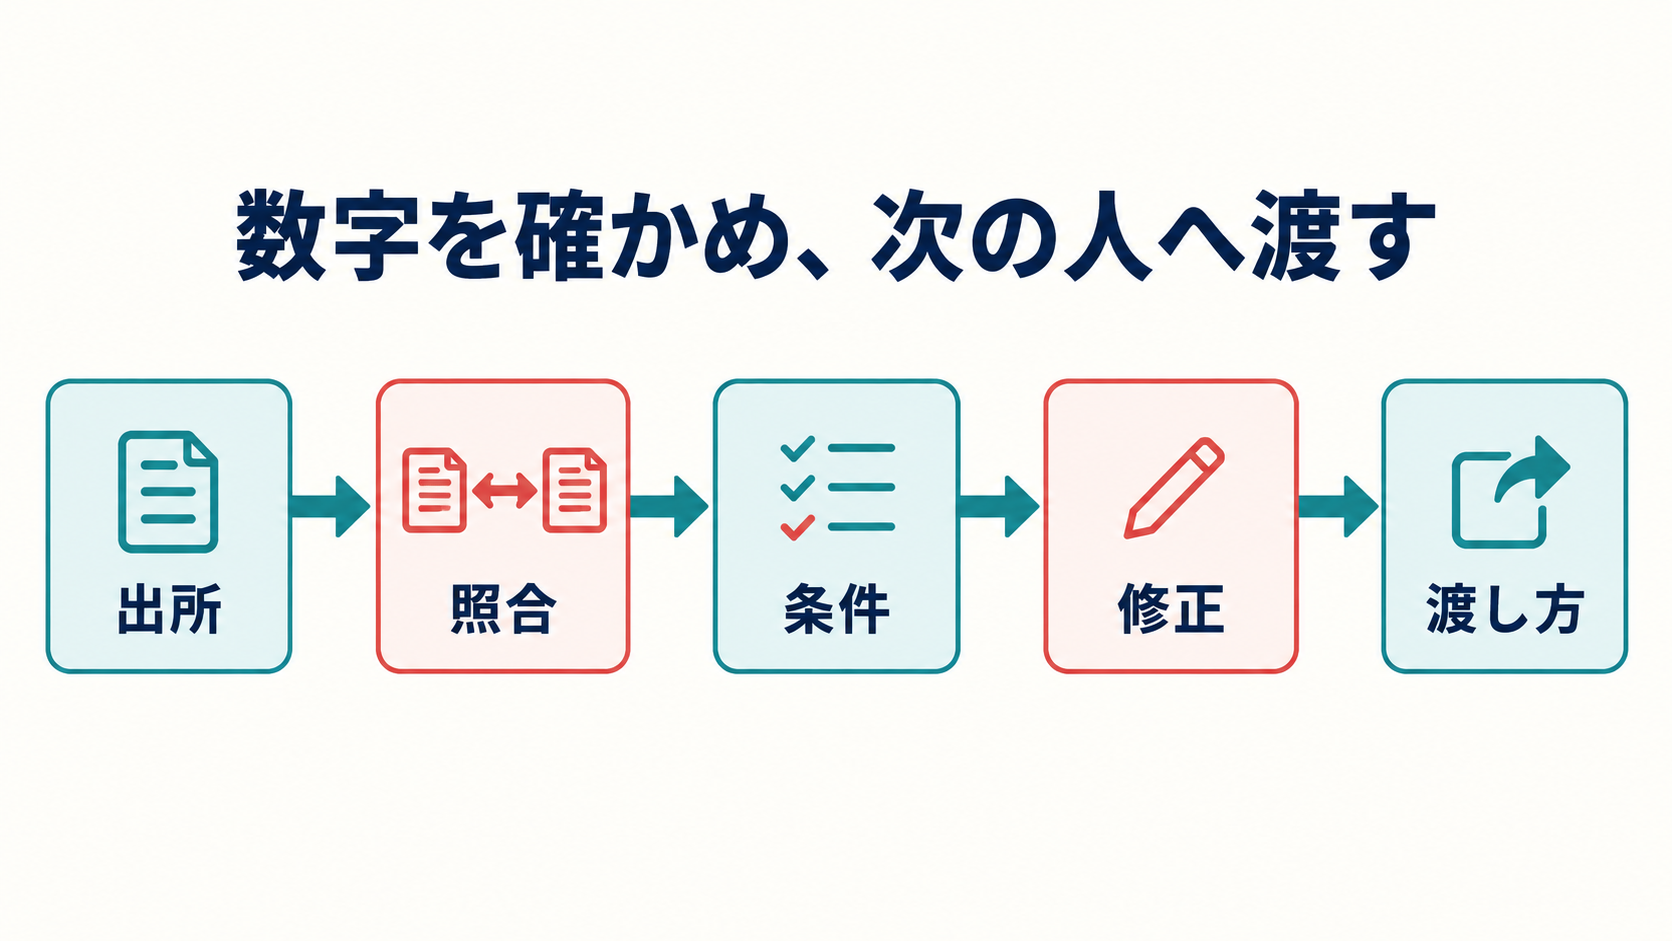
決算書を渡して「計画を作って」と頼めば済む仕事ではありませんでした。
必要なところで、次のものを突き合わせます。
- 通帳の入出金
- 借入の返済予定表
- 会計データ
- 専門家とのやり取り
以下の5つは、その途中で止まった作業を進めるための頼み方です。
正解とは呼ばない
この5つを何と呼ぶか、少し迷いました。
「正解」と呼ぶと、ほかのやり方が間違いに見えます。
同じ通帳でも、残高を確かめたいのか、借入の返済を追いたいのかで、頼み方は違うはずです。
「ベストプラクティス」と呼ぶほど、大げさなものでもありません。
十分な数の案件で比べて、いちばんよいやり方を選んだわけではないからです。
「正攻法」や「正しいやり方」も、少し違います。
そのとき手元にあった資料と、そのとき止まっていた仕事に対して、うまく働いたという話です。
いちばん近いのは、「やってみてよかったこと」でした。
そう呼ぶなら、どこで止まり、何を頼み、何が進んだのかまで書けます。
読んだ人も、自分の仕事に合うところを選べます。
依頼文の言い回しより、何を確かめたくてその一行を足したのかを持ち帰ってもらえたらと思います。
1.数字を読み取るときに、原本へ戻る道も残す
詰まっていたこと
AIが作った入出金一覧を見て、この金額は本当に合っているのかと思う。
そこで元の通帳写真を探し始めると、金額を確かめるたびに分析が止まります。
通帳の読み取りは終わっているのに、読み取った金額を使う準備が終わっていない状態でした。
受け取ったものの中には、会社の銀行口座の通帳写真がありました。
会計データの集計だけでは根拠が分からない箇所を、通帳の入出金と照合したい。
そのために、まず写真を検索や集計のできるデータへ直す必要がありました。
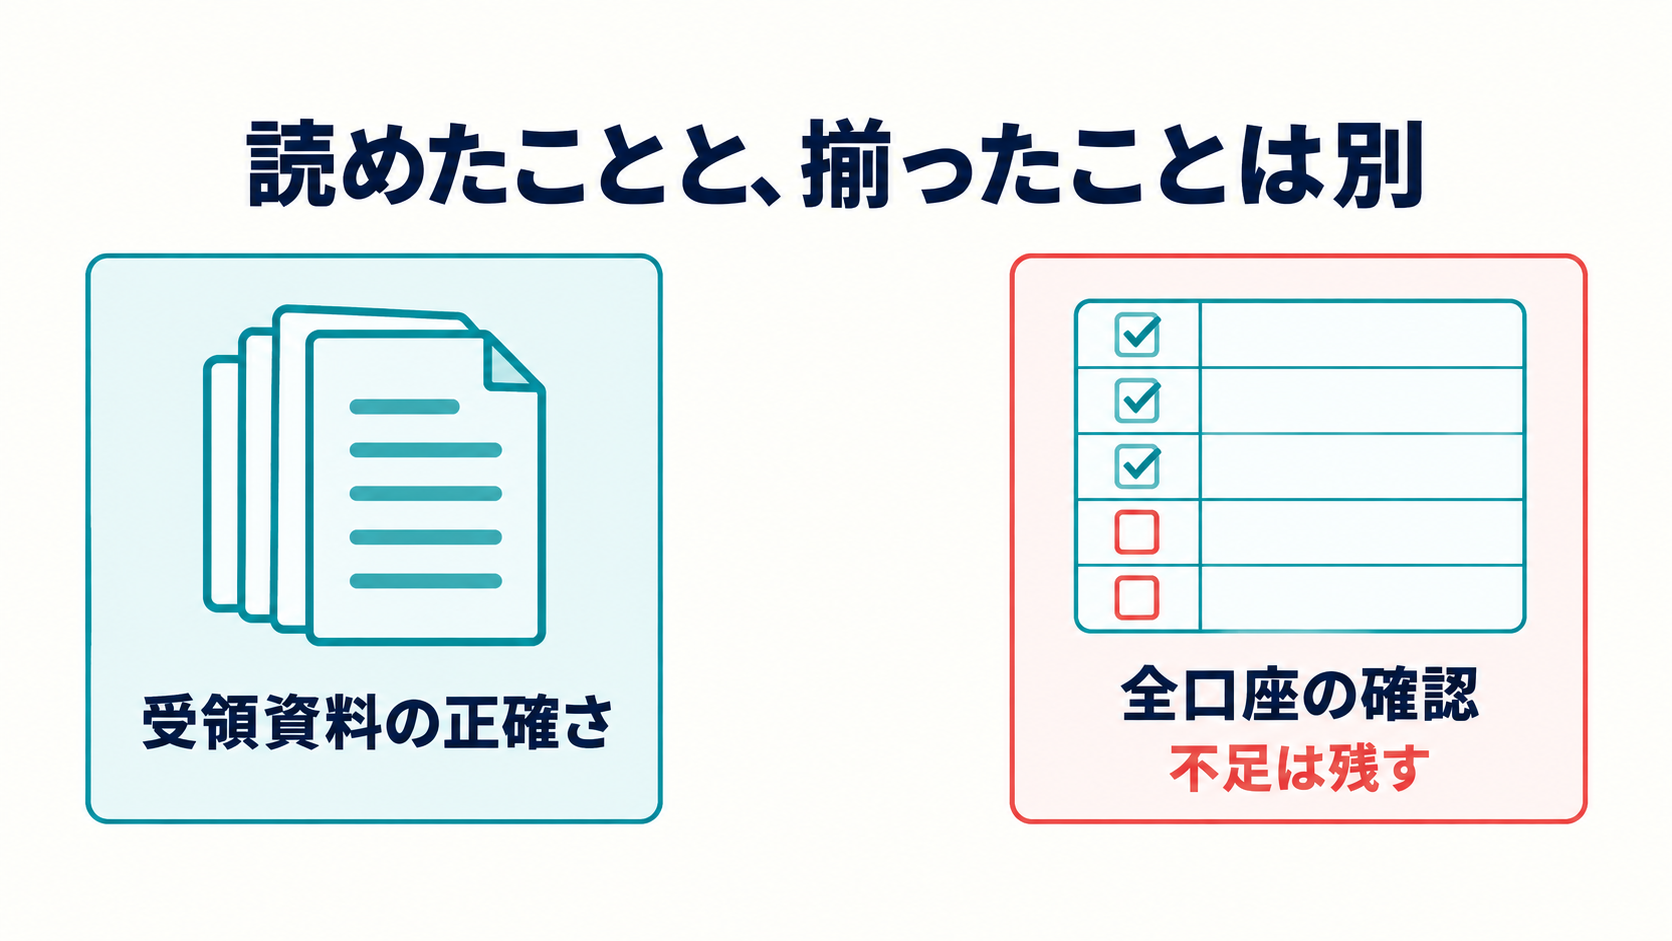
もう一つ、届いた通帳写真で会社の口座をすべて見られるかは、確認できていませんでした。
届いた写真を正しく読むことと、必要な口座の通帳写真が全部揃っていることは、別の確認です。
私はこう頼んだ
「これらを後工程のAIが利用しやすいように、正確なOCRによる文字起こしを行っていただいていいですか。」
「そのデータ化したものには、後工程のAIが原本にも当たれるような工夫を施してください。」
OCRは、画像の文字や数字を読み取る処理です。
後工程というのは、ここでは読み取ったデータを使って分析する次の作業です。
受け取った通帳で全部とは限らないことも、あわせて伝えました。
そうしたら、こう進んだ
60枚余りの写真から、1,500行余りの明細ができました。
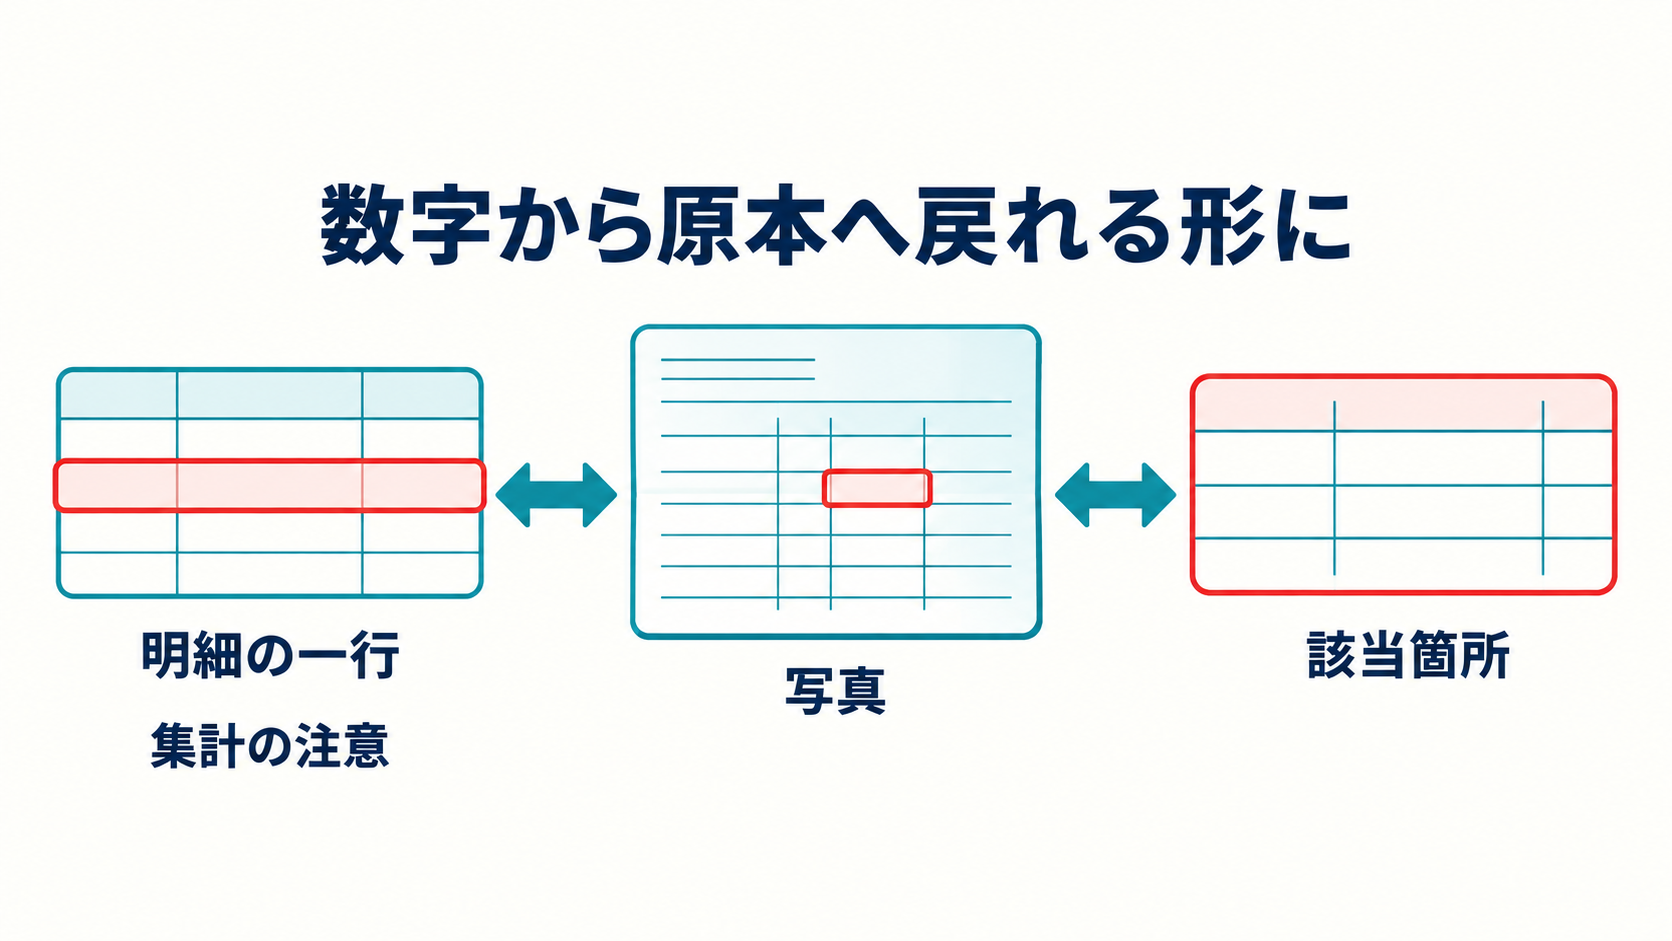
各行には、口座・写真・読み取った行を特定できる情報が付きました。
金額に疑問が出たら、その行から元の写真の該当箇所を開けます。
二通りの読み取り結果を突き合わせると、食い違いが10件ありました。
そこは原本を拡大して確認しています。
また、入出金を足し引きしても残高がつながらない箇所が3件ありました。
こちらは読み間違いではなく、仮記帳や別冊の始まりなど、通帳の印字に由来するものでした。
同じ取引が次の通帳にも印字されている箇所には、合計するときの注意も残りました。
一覧の行をそのまま全部足すと、同じ入出金を二度数えてしまうからです。
入出金一覧に、原本で確かめた箇所と集計上の注意が付いた状態で、次の分析へ渡せました。
なぜ効いたか
頼んだのは、文字起こしの正確さに加えて、後から通帳写真で確かめられることでした。
入出金一覧を作るだけでなく、金額の根拠をたどれるところまでが完成の条件になります。
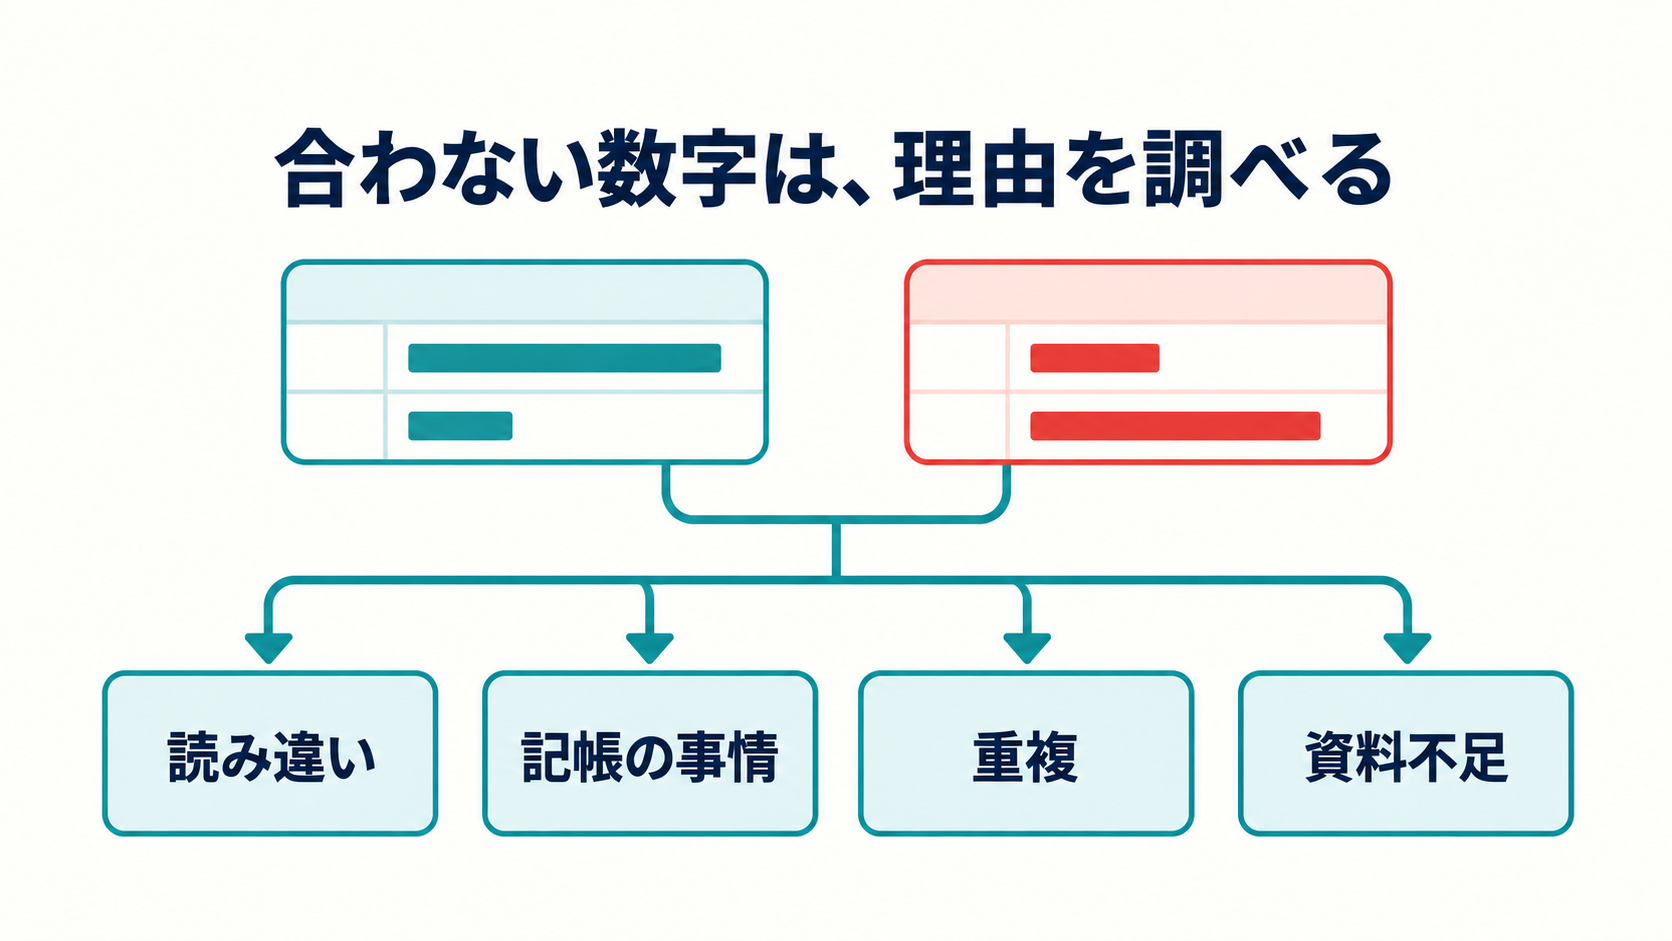
残高が合わなければ、次の点を調べます。
- 通帳の金額を読み違えていないか。
- 通帳のページが足りているか。
- 通帳にまとめて記帳されていないか。
重複していれば、元の記録は残したうえで、集計から外す理由を付ける。
原本へ戻れると、次に何を確かめるかが具体的になります。
私が最初から二重読み取りの細かな手順まで指定したわけではありません。
次に使うAIも原本に当たれるように、と頼んだところから、確認の方法が組み立てられました。
たとえば、月次の試算表で普通預金の残高が合わないときも、合計額だけでは差の理由を追えません。
入出金の明細や伝票へ戻れるようにしておけば、どの取引から調べるかを決めやすくなります。
ただし、受け取った通帳写真の検算が合っても、会社全体の入出金を確認したことにはなりません。
届いていない口座やページがあれば、不足として残します。
読めた金額の精度と、見ている口座や期間の範囲を、一緒にしないためです。
持ち帰る一行。
「集計した数字から元の資料の該当箇所へ戻れるように、出所と集計上の注意も残してください。」
2.銀行に質問する前に、手元の資料同士を比べる
詰まっていたこと
借入の契約書や返済予定表を整理していると、銀行に聞きたいことが増えていきました。
融資の際に引かれた費用の内訳が分からない。
予定されていた返済が、残高に反映されていないように見える。
不明点を一つ見つけるたびに質問を足していけば、長いリストになります。
ただ、その中には、契約書と返済予定表を照合すれば分かることもあるはずでした。
契約書に載っている金額を、返済予定表だけ見て「分からない」としていないか。
銀行への質問をまとめる前に、手元で確かめられることが残っていました。
私はこう頼んだ
「銀行でそれを聞かないとだめなの?」
「聞くことリストを書かないとね。」
短い依頼です。
もとの会話では、特定の返済が銀行の書類に反映されていないのではないか、という疑問も伝えています。
質問を作ることと、その質問が本当に必要かを確かめることを、一緒に頼みました。
そうしたら、こう進んだ
内訳が分からなかった控除費用は、契約書に貼られた印紙の金額と一致しました。
印紙代は、契約書に貼る収入印紙の費用です。
一つの書類では読めなかった内訳を、契約書との照合で説明できました。
銀行へ聞く項目を一つ減らせました。
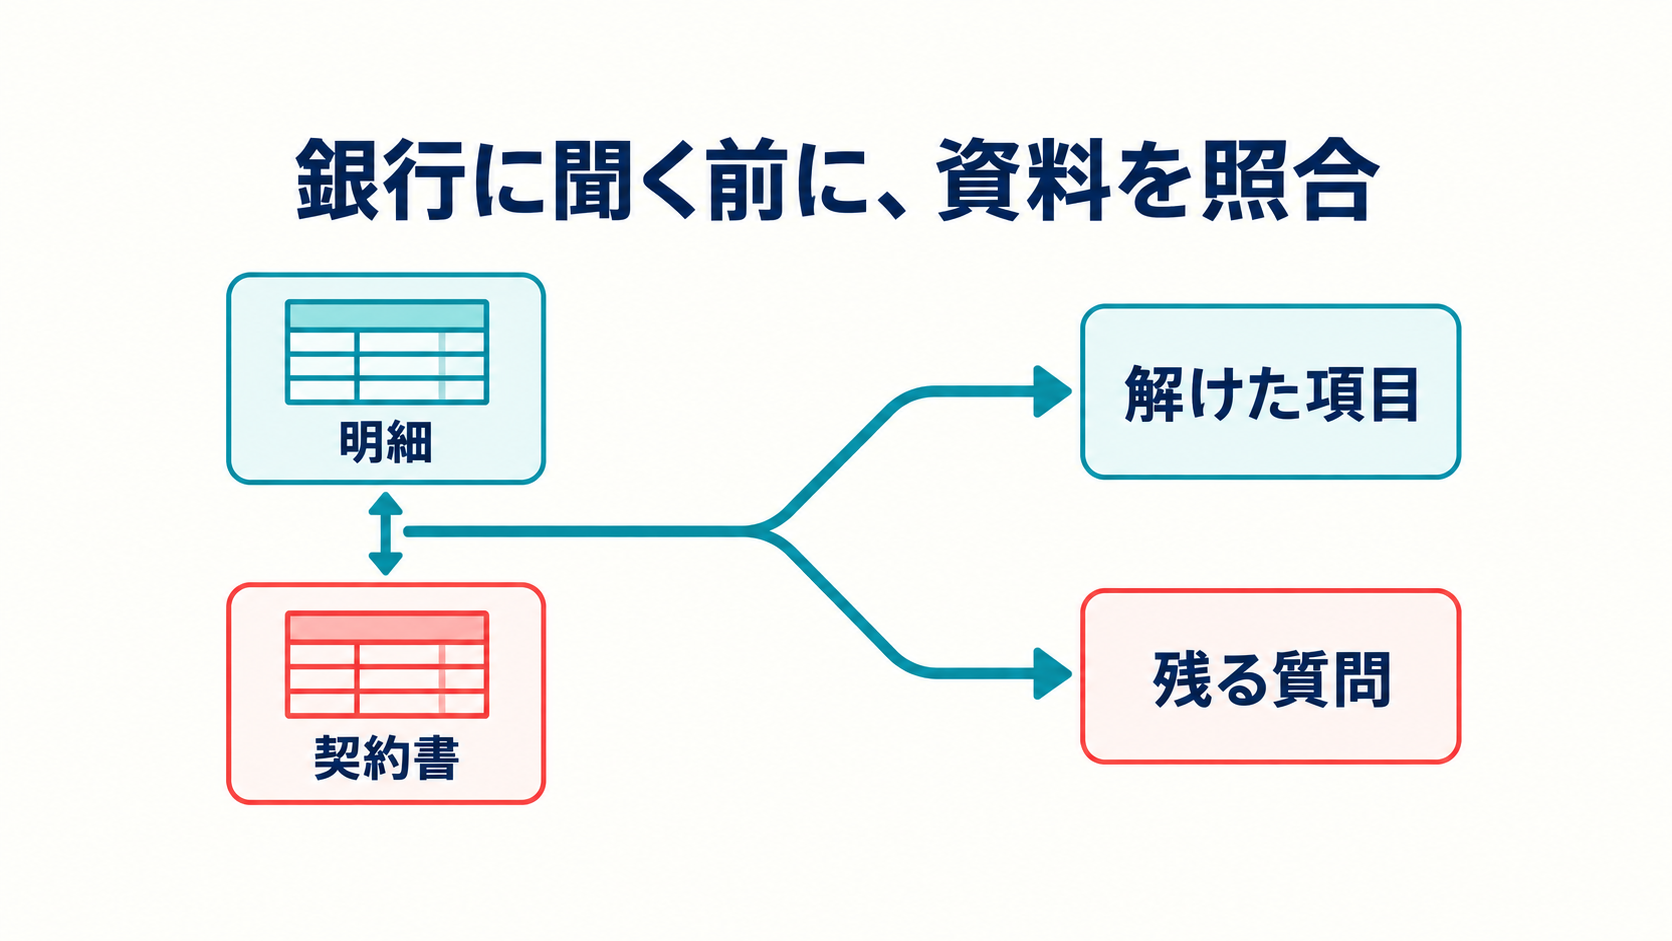
返済については、契約書と返済予定表など、銀行が作った3点の書類を比べました。
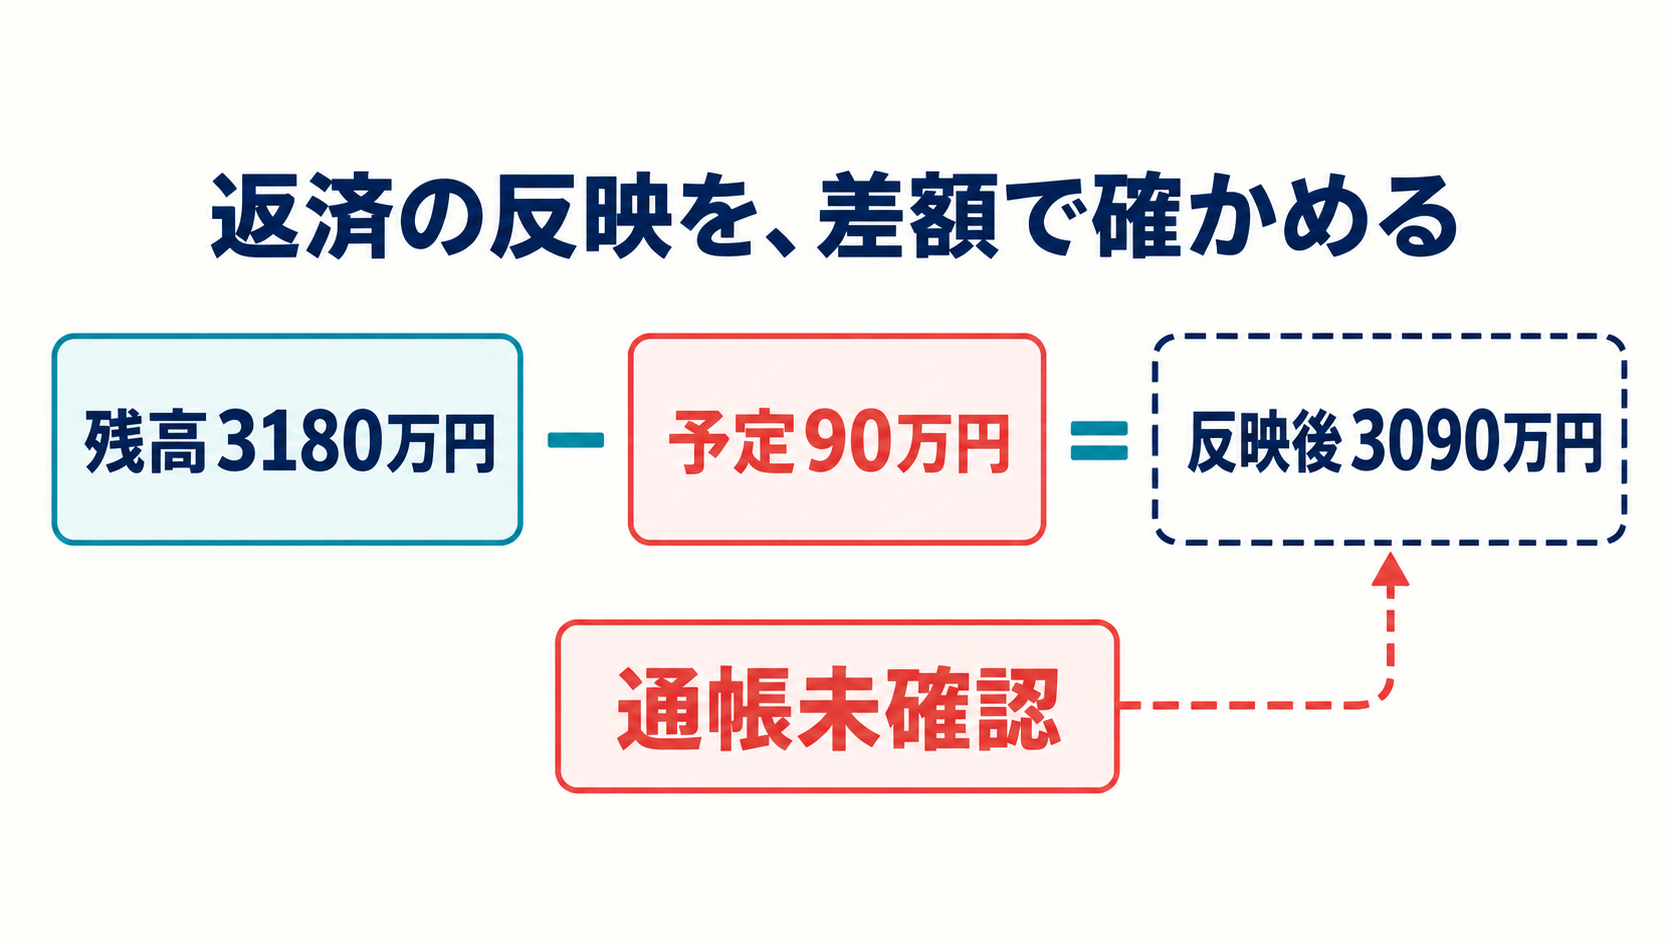
そこでは、借入残高がいずれも3,180万円でした。
予定されていた90万円の元金返済が反映されていれば、残高は3,090万円になるはずです。
元金は、利息を除いた借入そのものの金額です。
これで、「返済があったのか分からない」という疑問が、90万円の差をどこで確かめるか、という問いに変わります。
見るべき書類と金額が決まりました。
この時点では、該当口座の通帳は確認できていませんでした。
ですから、銀行の書類上で残高が変わっていないことまでは言えます。
実際の引き落としがなかったとまでは言えません。
次は、通帳の入出金と照合する。
食い違いが残るなら、比較した書類を添えて銀行に聞く。
そこまで、確かめる順番を整理できました。
なぜ効いたか
「不明点を挙げて」だけなら、AIは分からない箇所を文章にするところで止まることがあります。
そこへ「銀行で聞かないとだめなの?」を足すと、契約書や返済予定表を見直す作業が入ります。
たとえば、税理士へ借入残高について質問するメールなら、先に返済予定表と試算表の残高を比べます。
そのうえで、どの借入の残高がいくら違うかを書けば、何を確かめてほしいのかが伝わります。
質問が減ると、こちらだけでなく、回答する側も調べる点を絞れます。
残った質問にも、どの契約書や返済予定表を見て、どこまで分かっているかを付けられます。
相手は書類探しから始めずに、その差額の確認から入れるはずです。
ここで気をつけたいのは、聞く件数を減らすために、推測を答えへ変えないことです。
「数字が一致した」と「その理由まで確認した」は、いつも同じではありません。
同額の取引が複数あれば、金額だけで結び付けられないこともあります。
今回も、通帳未確認という条件を外さない方が、次に調べる先は明確になります。
持ち帰る一行。
「相手に聞く前に手元の資料を照合し、解けた項目と残る質問を、確認した根拠付きで分けてください。」
3.人が決めていない条件は、4案にして相談する
詰まっていたこと
会社の支出を見直す話で、外注への支払予定額をどう置くかが論点になりました。
社長がお客さんの追加要望を受け、社内で収まらない仕事を外へ頼む。
それを続けた場合と、追加の範囲や金額を先に決めた場合では、必要なお金が違います。
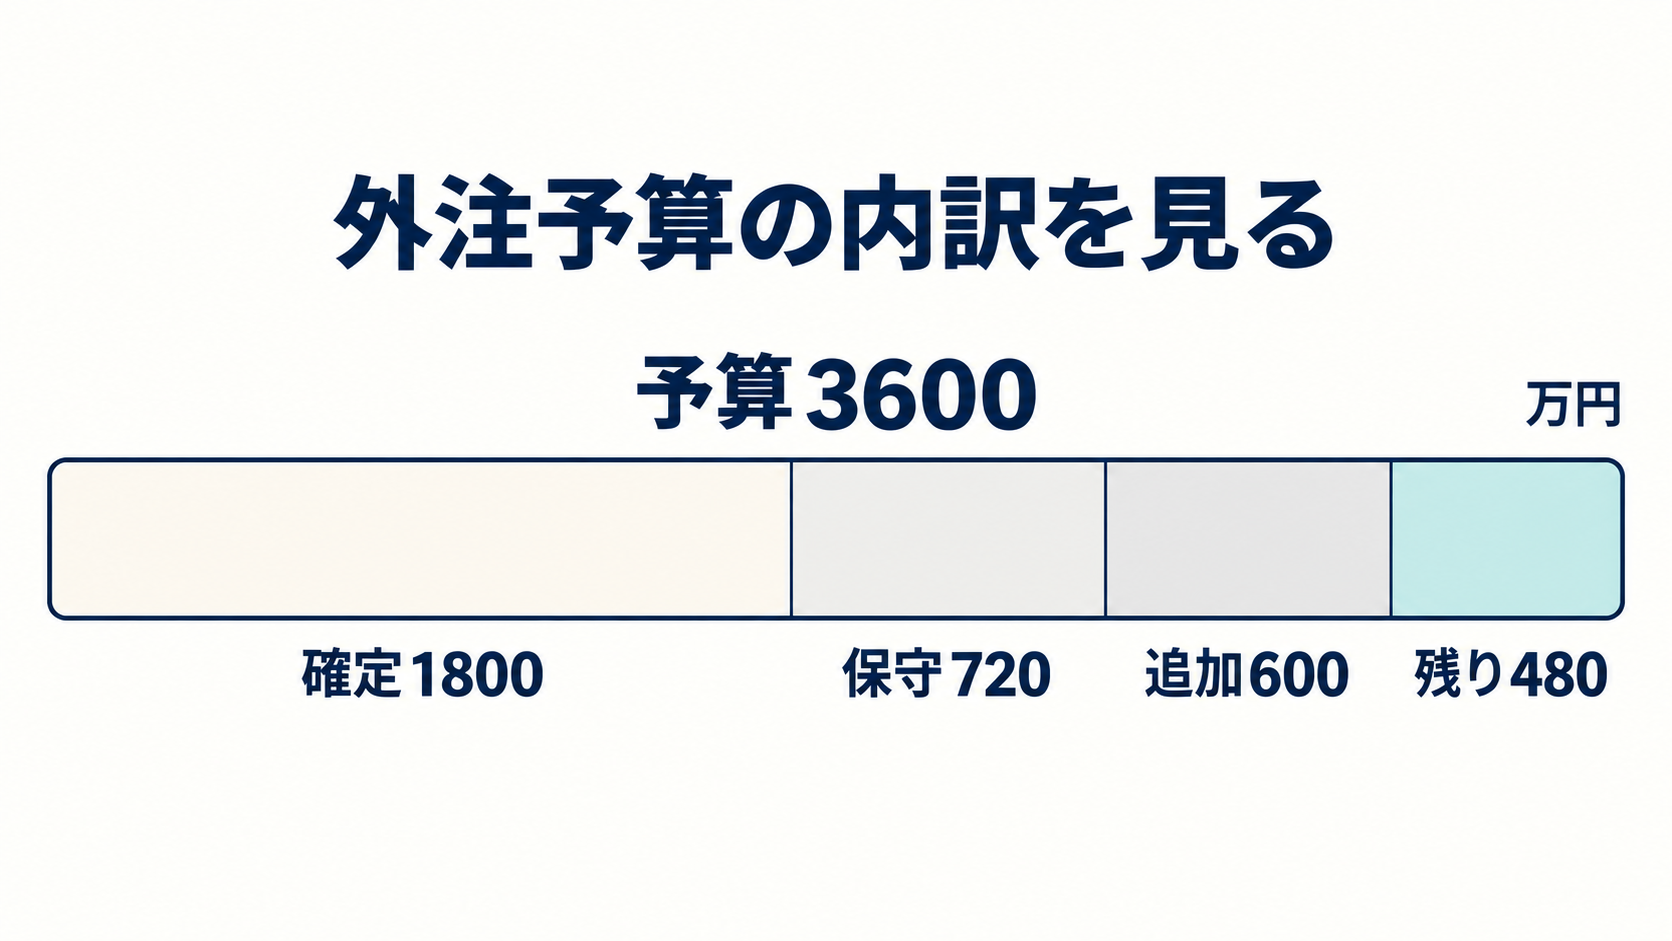
年間の外注支払予算は3,600万円。
内訳を次のように置くと、未配分は480万円です。
- 受注済み案件で支払いが決まっている分:1,800万円
- 保守対応の予定分:720万円
- 追加要望に備える分:600万円
3,600万円から1,800万円、720万円、600万円を引いた残りです。
保守対応は、納品したWebサイトやシステムの修正、点検などを続ける仕事です。
その担当範囲を整理すれば、外注への支払いを抑えられるかもしれません。
追加要望も、見積もりと受注の手順を変えれば、先に仕事だけ増えていく状態を見直せます。
ただ、次の点は計算だけでは決まりません。
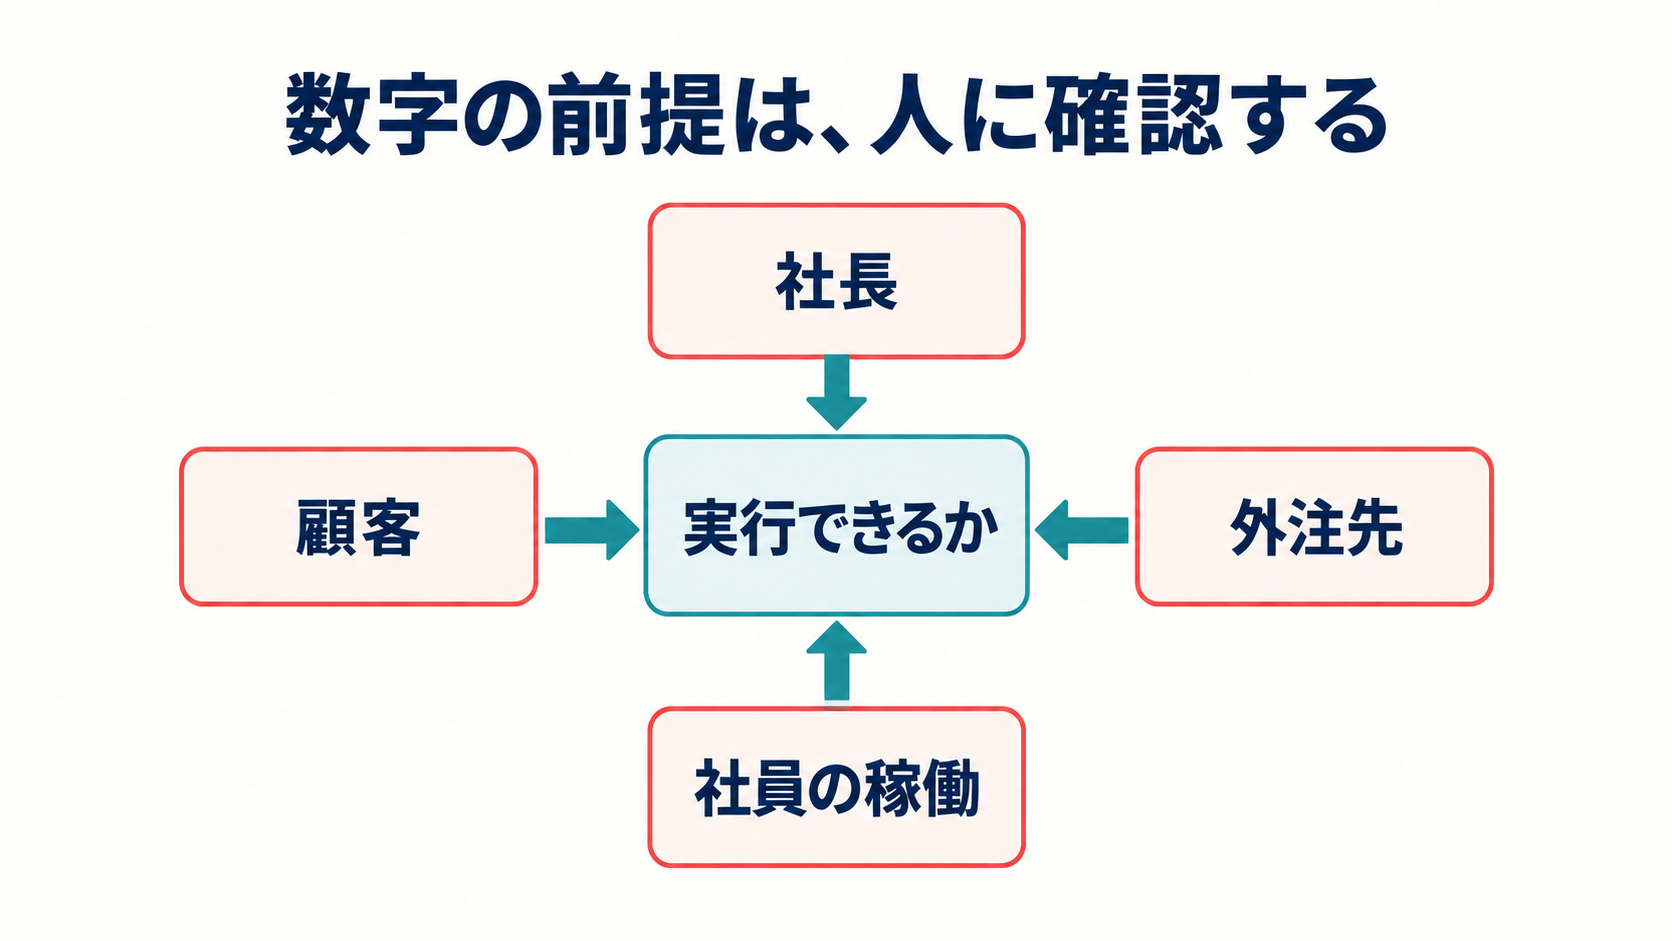
- 社長がお客さんにどこまで話せるか。
- 社員10人でどこまで対応できるか。
- 外注先との契約を変えられるか。
私はこう頼んだ
「4つの手段をどこまで見せるか。」
「あくまで見せる。」
「選択肢として見せる。」
「向こうの意見を聞く、という感じですね。」
一つの案に決めて出す前に、条件の違いを見せて銀行の意見も聞く形です。
こちらで考えている案があっても、会社側で確認できていない条件は、決まったことにしません。
そうしたら、こう進んだ
支払いが決まっている1,800万円は、どの案でも同じにしました。
比べるのは、追加要望への対応と、保守対応の外注範囲です。
金額はすべて同じ1年間の支払予定額で、税込の範囲も揃えました。
-
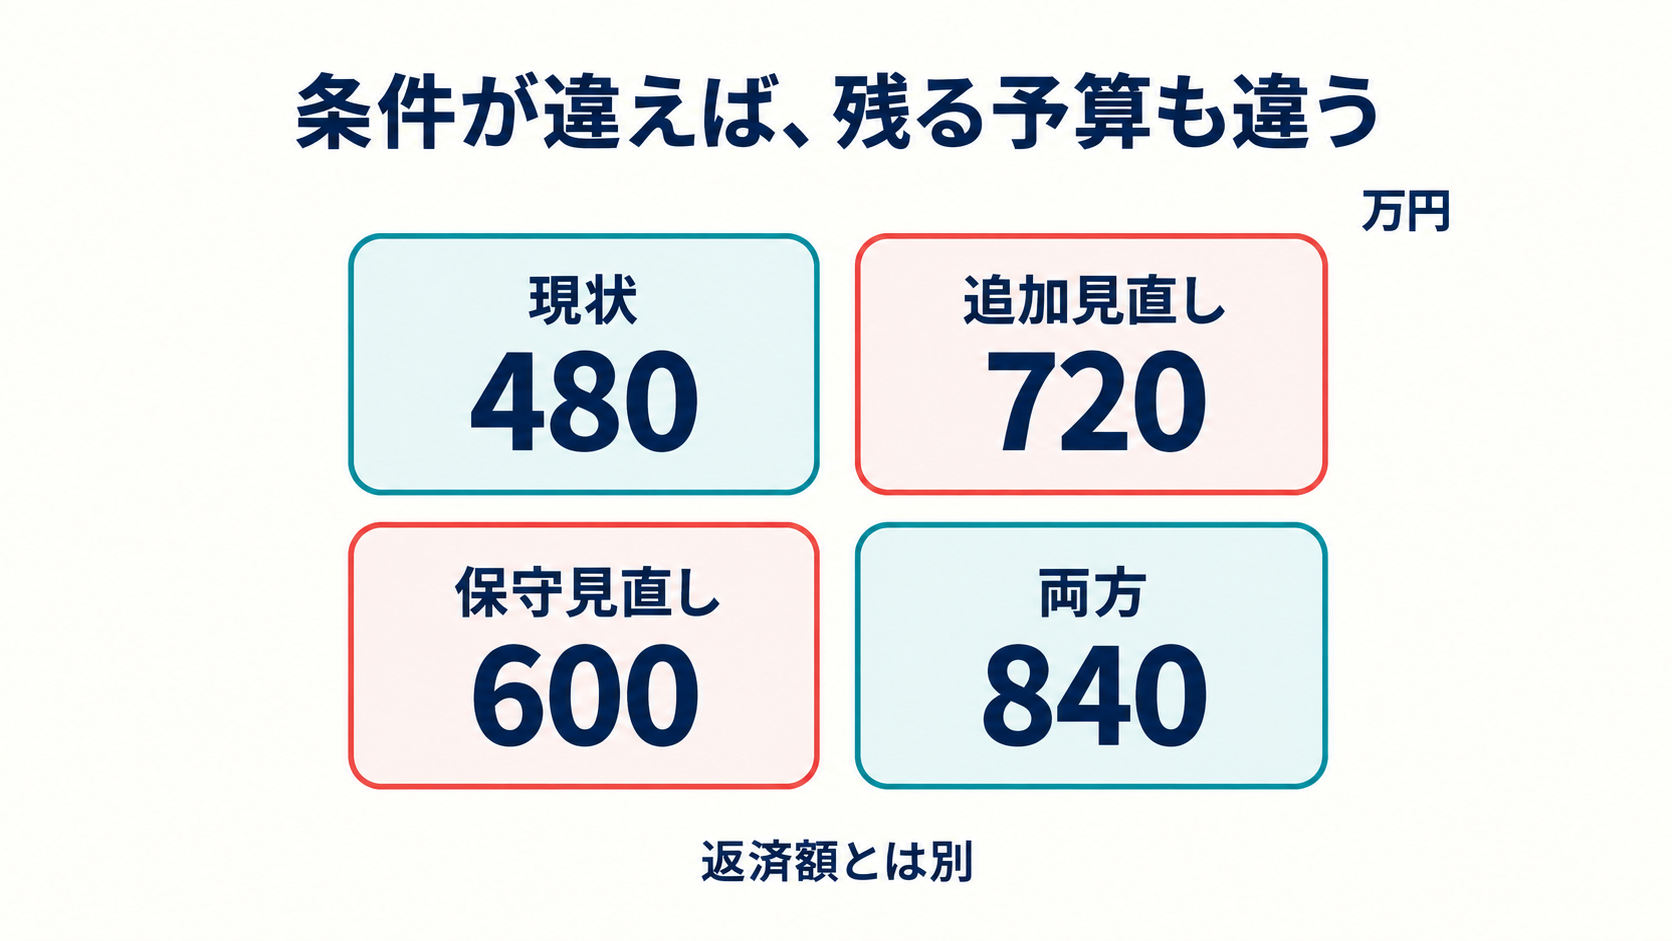
現状の進め方を続ける案では、未配分が480万円です。
-
追加要望を先に見積もる運用ができた場合です。
追加対応の外注支払いを600万円から360万円に抑えられれば、未配分は720万円になります。 -
保守対応を整理できた場合です。
そちらの外注支払いを720万円から600万円に抑えられれば、未配分は600万円になります。 -
両方ができた場合は、未配分が840万円です。
並べると、最も大きい840万円だけを計画へ入れるわけにはいかないことも見えます。
そこには、追加対応で240万円、保守対応で120万円の支払いを減らせる、という条件が付いています。
両方とも確認前なら、合計360万円の改善も、まだ確定していません。
また、この未配分額は、会社全体で返済に回せる現金ではありません。
外注支払予算の中で、使途をまだ割り当てていない額です。
社員が引き受ける仕事が増えるなら、その人件費や稼働も確かめる必要があります。
売上の入金時期や、ほかの支払いも見なければ、返済額は決められません。
一連の作業では、条件を比べる説明資料と、計画書の該当ページを用意しました。
金額だけでなく、どの案に社長や外注先の確認が必要かも残せたので、銀行と何を相談するかが具体的になりました。
実行できる案が決まったところまでではなく、案を選ぶための資料まで進んだ、という成果です。
なぜ効いたか
計算で出せる答えと、人が決める条件を、別々に扱えたからだと思います。
外注支払いが240万円減ったら差額がいくらかは、計算できます。
同じ品質で納品できるか。
追加料金をお客さんに受け入れてもらえるか。
その引き算では分かりません。
たとえば、月次の資金繰り表で外注費を減らす案を試すなら、支払額を直すだけでは足りません。
社長には追加料金をお客さんに説明できるか、外注先には担当範囲を変えられるかを確かめます。
返済に回せる額を決める前に、試算の条件が実行できるかを聞く必要があります。
一つの金額だけを計画書に置くと、条件付きの試算が、いつの間にか約束に見えてしまいます。
案を並べれば、相手も「その金額なら返せますね」の前に、「この条件は実行できますか」と聞けます。
その確認を先にできることが、役に立ったと思います。
持ち帰る一行。
「まだ決まっていない条件は勝手に確定せず、条件別の数字と、誰に何を確認すれば選べるかを並べてください。」
4.直した数字が、ほかのページにも届いたかを見る
詰まっていたこと
計画書の金利が修正され、新しい版が届きました。
借入の明細表を開くと、新しい金額になっている。
それだけなら、修正済みとして次へ進みそうになります。
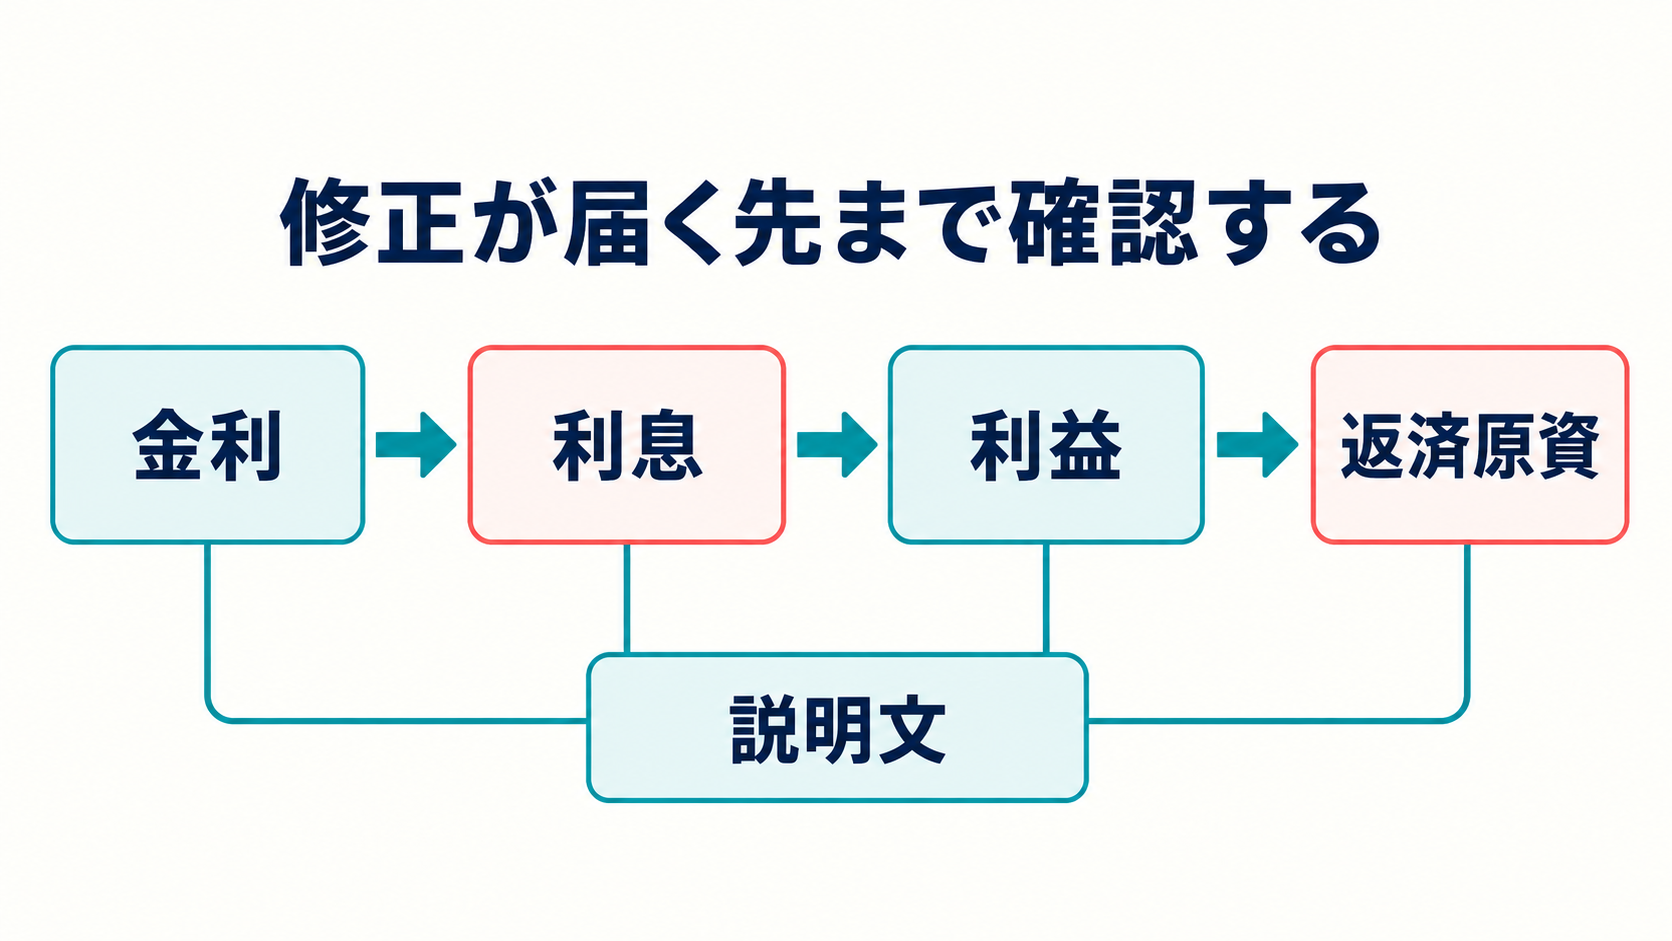
でも、利息はその表だけで使う金額ではありません。
- 損益計画の費用に入る。
- 利益に影響する。
- 返済に回せるお金の計算に関わる。
利息を直したときに、どの表や説明まで直るはずなのかを見たい場面でした。
私はこう頼んだ
「前のものと最新のものと見比べながら、我々の会話も見比べながら、考えてください。」
別のAIに、出来上がった計画書の確認を頼みました。
渡したのは最新版だけではありません。
前の版と、何を修正することになったのかが分かるやり取りも、一緒に見てもらいました。
そうしたら、こう進んだ
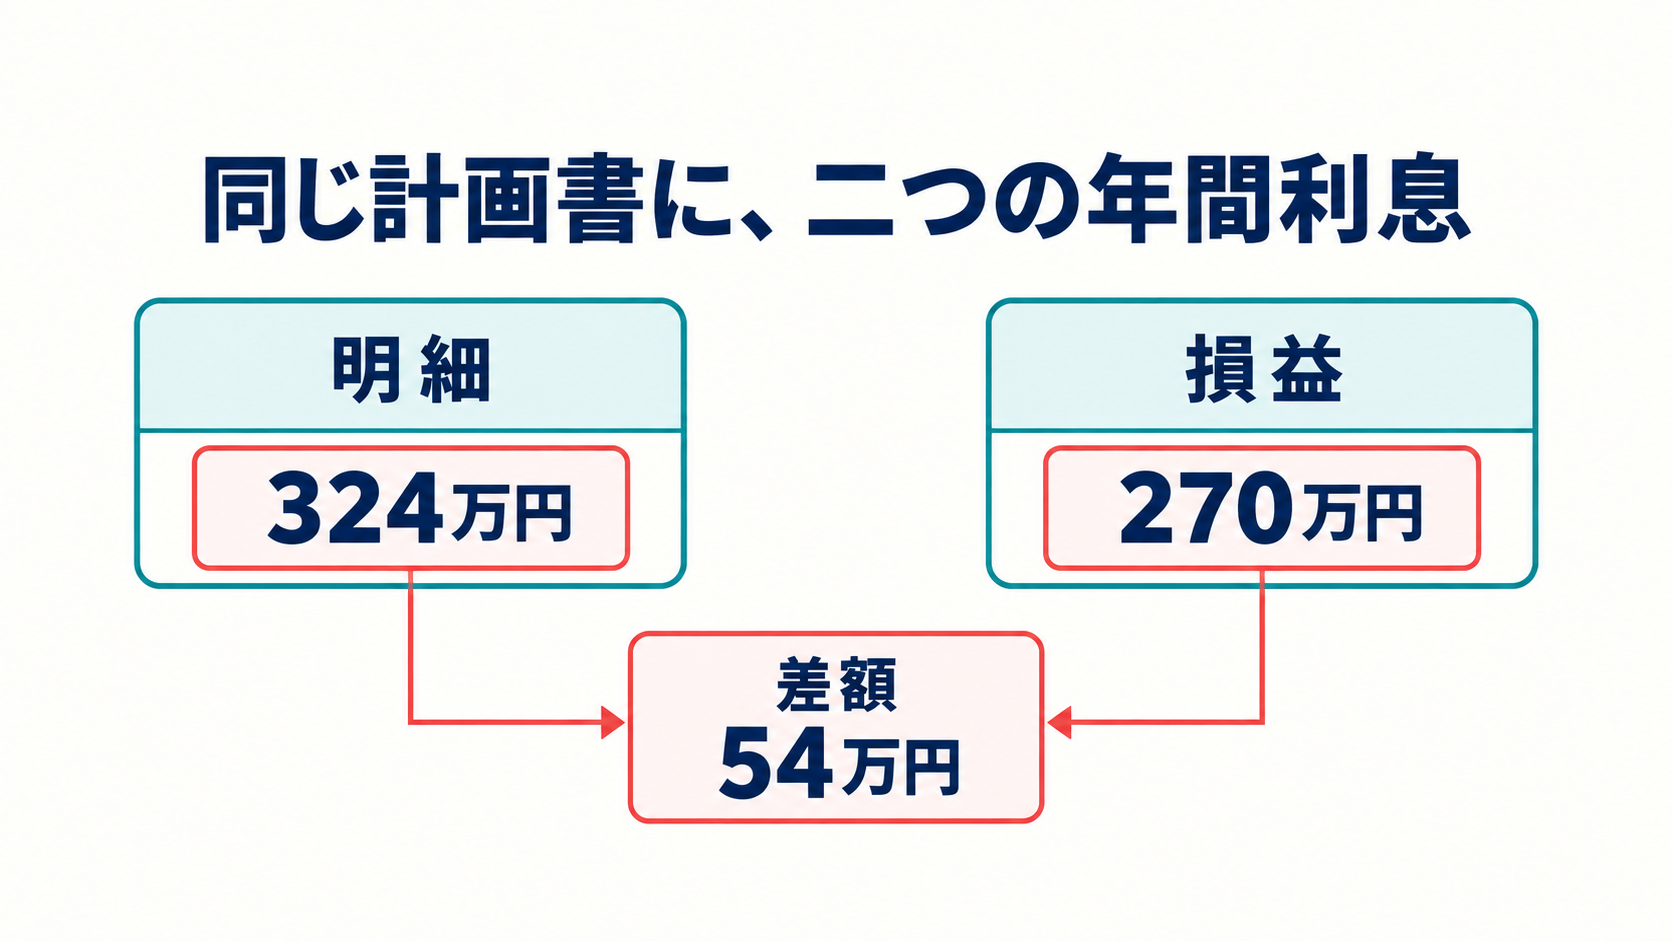
同じ計画書の中に、年間利息が二つある状態が見つかりました。
借入の明細表では324万円なのに、損益計画には古い270万円が残っていました。
差額は54万円です。
ほかの条件を同じにして、支払う利息を54万円少なく置けば、税引前の利益はその分だけ多く見えます。
返済に回せるお金を、その古い利益から計算してよいかも確かめる必要があります。
借入の明細表の修正が、銀行へ説明する利益や返済額のつながりに関わっていました。
さらに、計画書に掲載されている返済額から、もとにした返済原資を逆算しました。
返済原資は、返済に充てるお金として計算した額です。
前の版では、逆算した額と計画書の説明がほぼつながっていました。
新しい版では、つながらない箇所がありました。
一方で、新しい返済額には、増えた利息を織り込んで計算したと考えられる部分もありました。
計算自体は直っていて、計画書の一部だけ古いままなのかもしれない。
その可能性まで絞れたので、専門家に確かめてもらう箇所が明確になりました。
伝える内容も、「計算が間違っている」から、「新旧の数字が混在しているので、差し替えが揃っているか確認したい」に変わります。
相手の計算ファイルの中まで見たわけではないので、差し替え漏れという原因は推定にとどめました。
なぜ効いたか
新旧の計画書だけを比べると、変わったところに目が向きます。
修正を決めた会話も読むと、変わるはずだったのに変わっていないところを探せます。
今回なら、借入の明細表の利息だけでなく、その利息を費用として使う損益計画も見る必要がありました。
たとえば、決算前に支払利息を直すなら、修正した明細と損益計算書を見比べます。
銀行向けの説明文にも古い利息が残っていないかを確かめます。
修正した欄から、その金額を使う先へたどる見方です。
変わらなかったページを全部疑うという話ではありません。
直した金額が、どの計算と説明に使われているかをたどる。
そのために、修正の意図が分かるやり取りが役立ちました。
また、見つけた不一致と、なぜ不一致になったかを分けておくと、相手へ伝える文章も変わります。
差額は54万円と示せる。
原因は、該当ページと元の計算を確認してもらう。
この二つを分けた方が、修正をお願いしやすいと思います。
持ち帰る一行。
「最新版・前の版・修正を決めたやり取りを照合し、連動して変わるはずの表や説明まで確認してください。」
5.読む相手が、その資料で次に何をするかを伝える
詰まっていたこと
銀行からの質問に答える文章ができました。
内容は悪くないけれど、長い。
このままメールに貼れば、説明を全部渡したことにはなります。
ただ、銀行の担当者は、それを読んで終わりではないはずです。
上司へ報告したり、手元の計画書と照らし合わせたりする。
そのために、次の手間がそのまま相手に残っていました。
- 長い文章の中から回答を拾う。
- 計画書の関係するページを探す。
- 回答の根拠になる金額や説明を抜き出す。
私はこう頼んだ
「文章で書くより何らかの成果物、ファイルとかスライドとか表とか、そういうので整理して渡した方が銀行には伝わりやすいんじゃないかと思う。」
「どういうファイルや形式が望ましいか考えてください。」
「人間の認知コストを下げる工夫を考えて。」
認知コストは、ここでは根拠を探して読み比べ、回答を理解するための手間です。
元の依頼では、担当者が書類を付けて上司へ報告するだろう、という見立ても伝えました。
それに合う渡し方を考えてほしかったわけです。
そうしたら、こう進んだ
銀行が持っている計画書の該当ページを示し、質問に関係する箇所を赤枠で囲んだスライドができました。
そこに回答と出典を添えました。
担当者が見慣れている計画書の、どこについて説明しているのかが分かる形です。
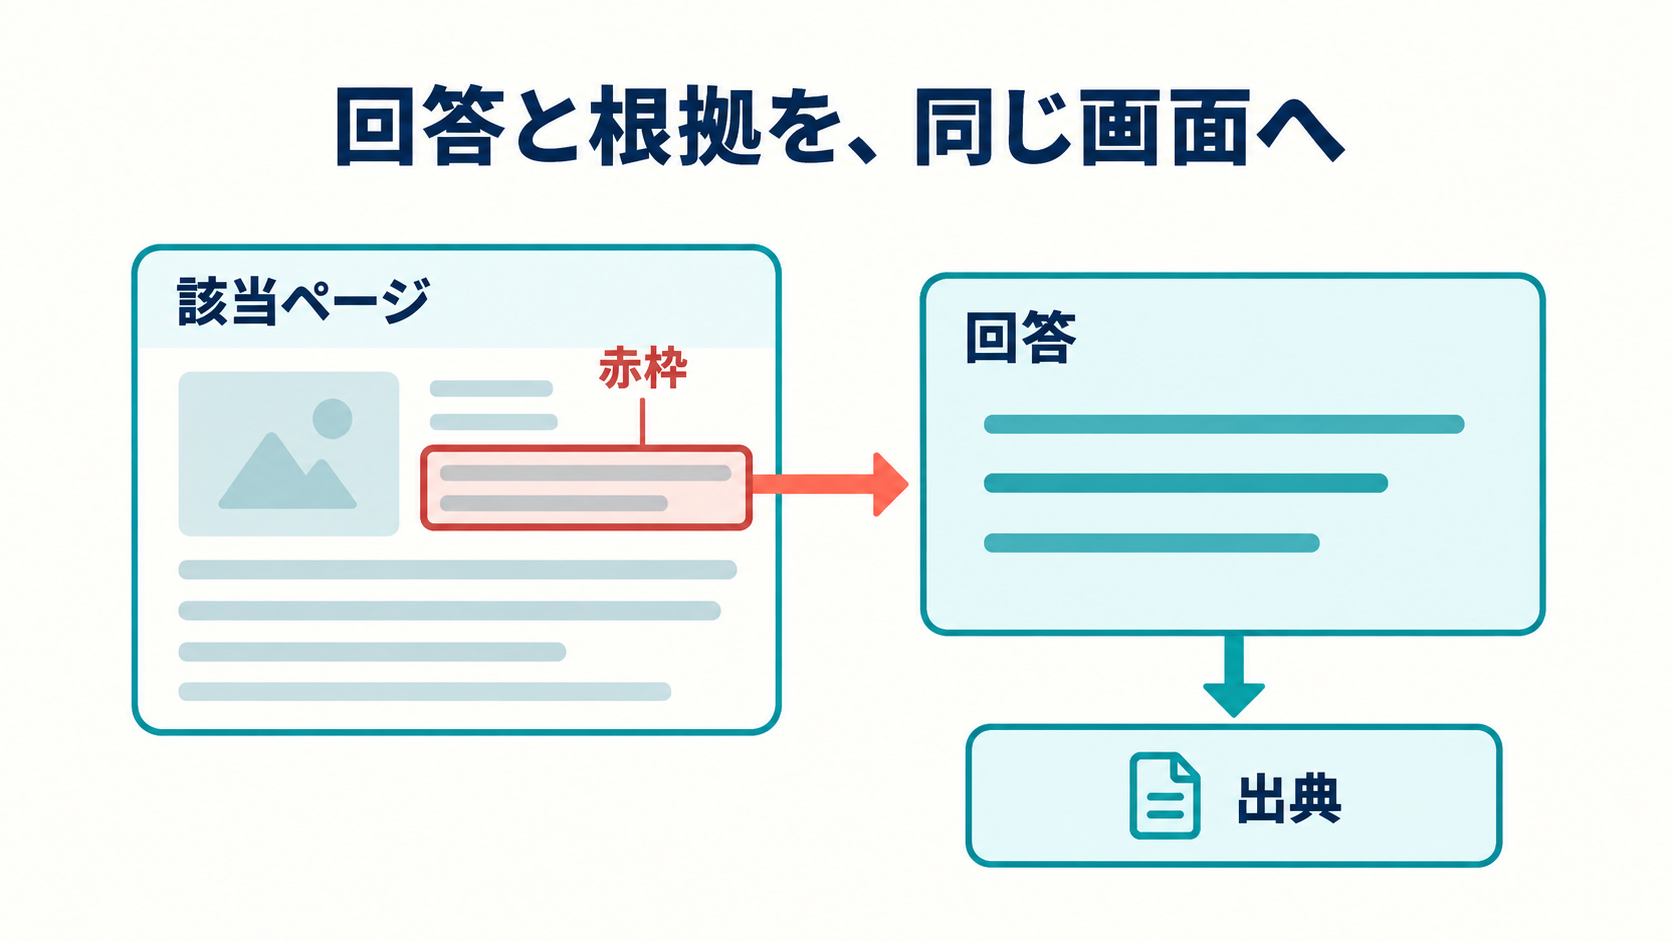
たとえば、回答だけに「この金額を修正します」と書いてあっても、相手は元の表を探さなければなりません。
該当箇所が同じ画面にあれば、どの行の何を確認するのかを、回答と一緒に見られます。
読み手の頭の中だけで、文章と金額を結び付けてもらう必要が減ります。
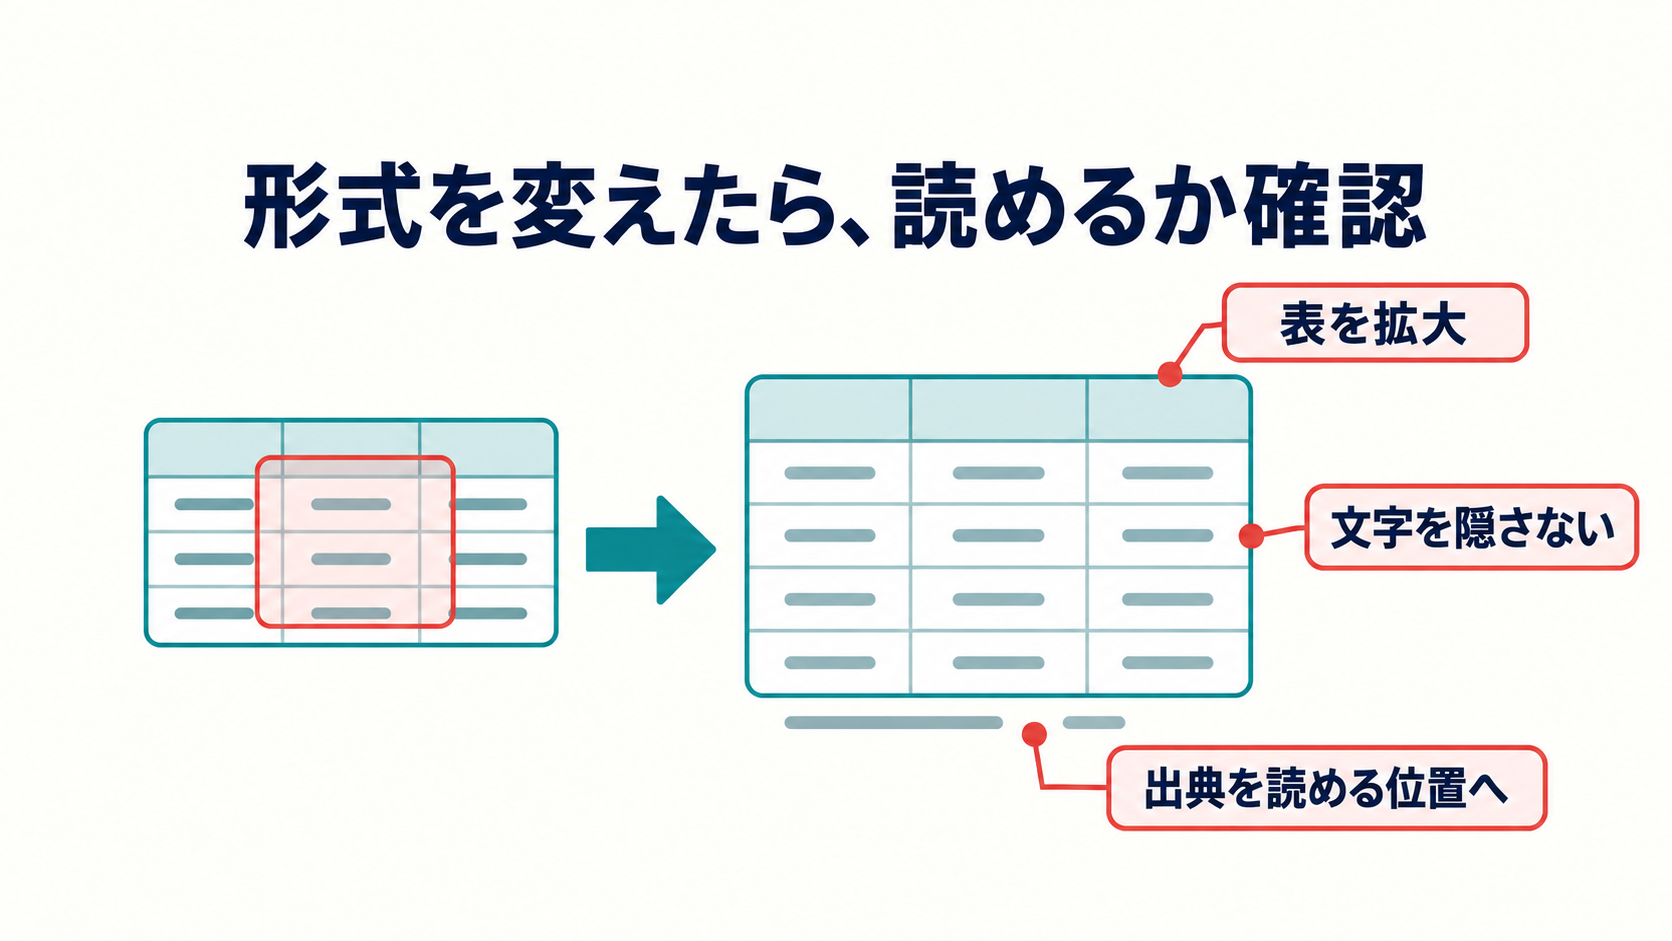
制作の途中では、切り出した表が小さくて読めない箇所を拡大しています。
赤枠が文字に重ならないよう調整しました。
出典の文字と本文の重なりも直しました。
スライドという形式にしただけで終わらず、必要な金額を実際に読めるところまで整えました。
ここで確認できた成果は、長い回答文から、計画書の参照箇所と根拠を備えたスライドを作れたことです。
銀行側の処理時間を測ったわけではありませんし、そのスライドで承認が得られたという話でもありません。
それでも、担当者が上司への説明に使うものとしては、渡しやすくなったと思います。
なぜ効いたか
「分かりやすくして」とだけ頼むと、文章を短くする方向に進むことがあります。
今回は、受け取る人が計画書と照合したり、上司へ報告したりすることを伝えました。
そのため、文字数のほかに、元のページを探して根拠を見比べる手間も考えられました。
もちろん、毎回スライドを作る必要はありません。
たとえば、経理担当者が月次の入出金を並べ替えて見るなら、表計算のファイルが使いやすいかもしれません。
少数の質問への回答なら、短い文章と参照ページだけで足りることもあります。
相手が何をするかを伝えてから形式を考える方が、余計な説明資料を増やさずに済むと思います。
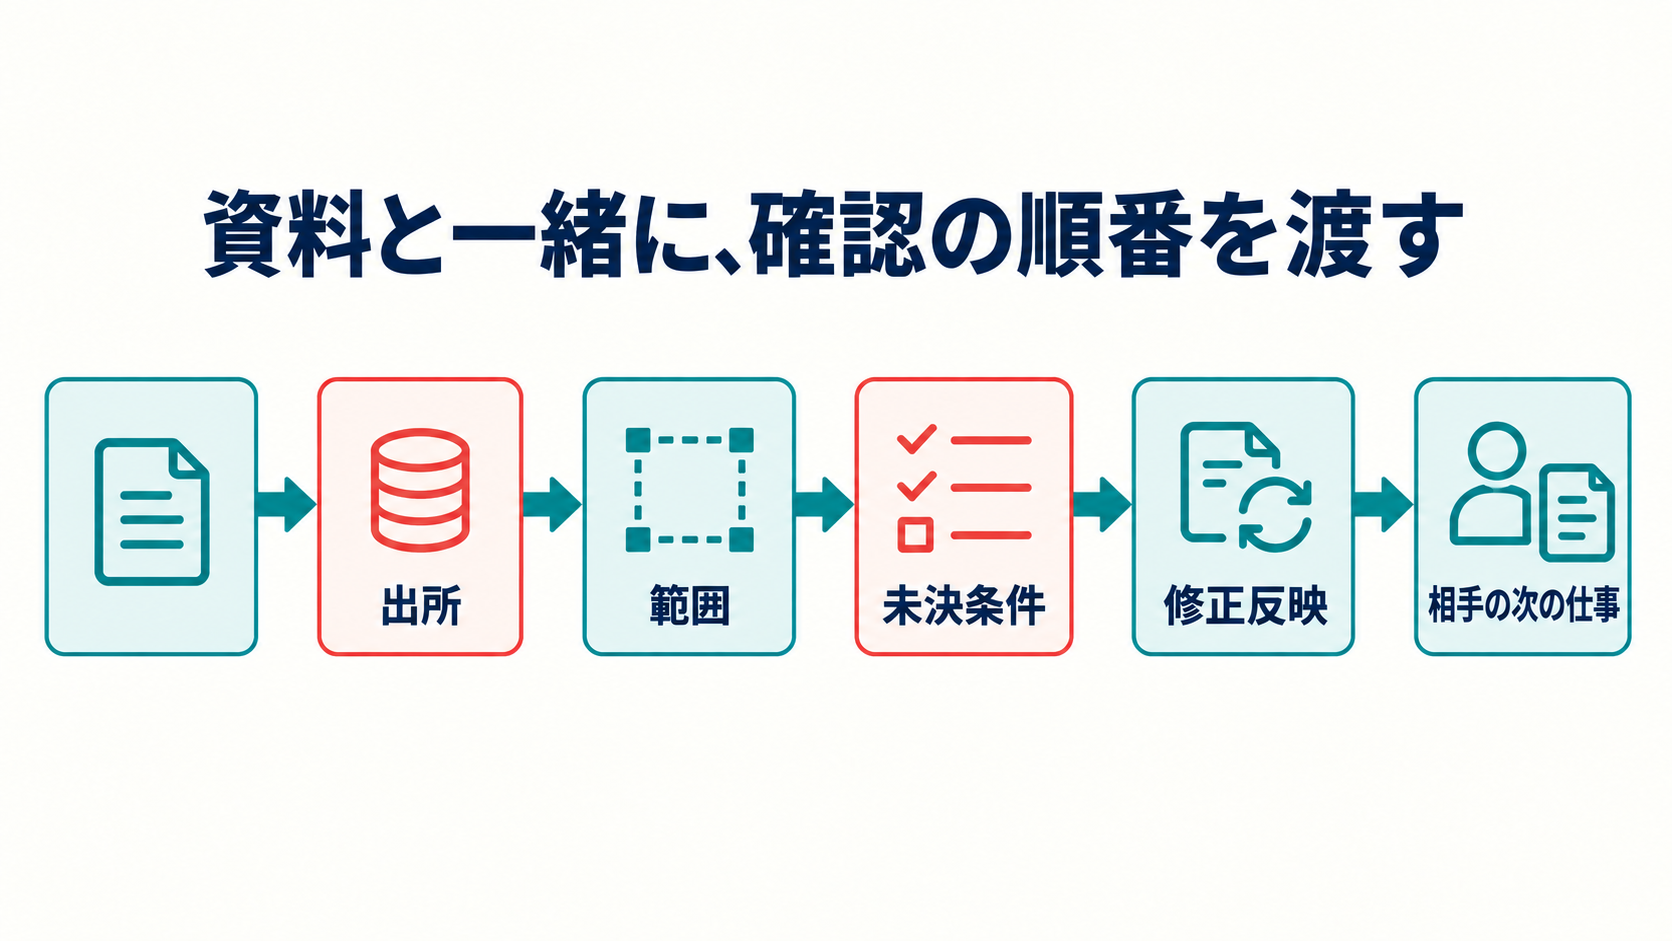
最初の場面では、次のAIが原本へ戻れるように頼みました。
最後の場面では、銀行の担当者が根拠を確認し、報告に使えるように頼みました。
相手は違っても、受け取った後の仕事まで考えるところは共通していました。
持ち帰る一行。
「受け取る人が次に行う確認や報告を考え、根拠を探し直さず使える形式を提案してください。」
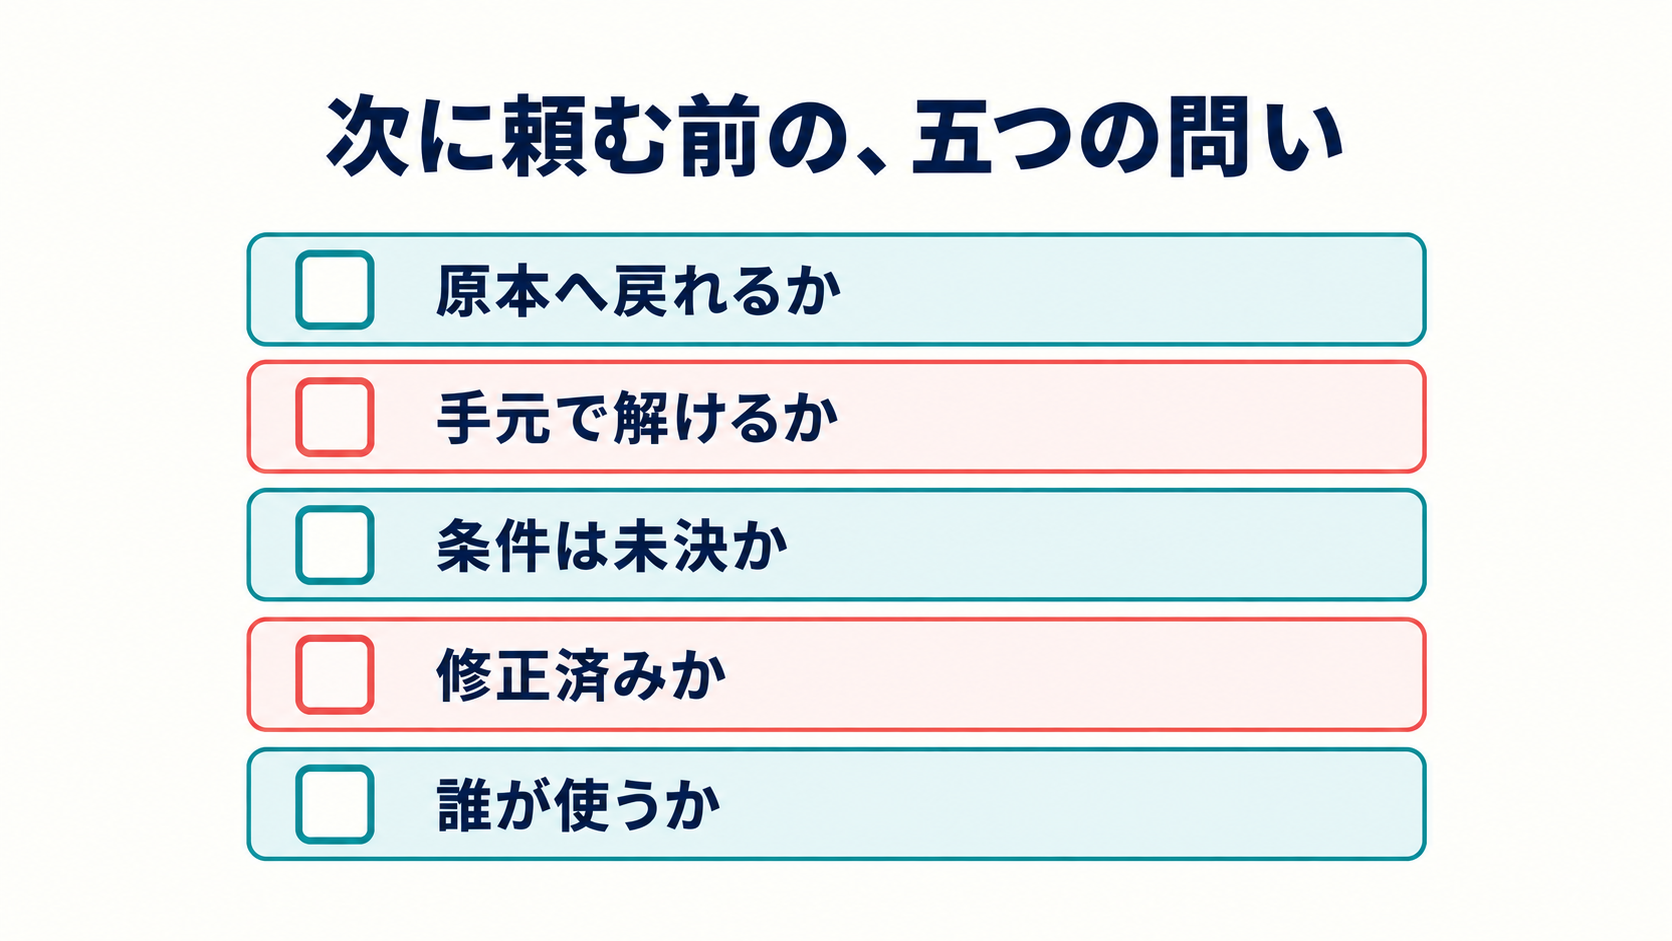
次にAIへ頼む前に、五つだけ確認する
- この金額から、元の通帳や返済予定表の該当箇所へ戻れるだろうか。
- 相手に聞く前に、手元の契約書や返済予定表で確かめられることはないだろうか。
- まだ人が決めていない条件を、計画の確定値にしていないだろうか。
- 修正した金額は、それを使うほかの表や説明にも届いているだろうか。
- 受け取る人は、この計画書や回答文で次に何を確認し、誰に説明するだろうか。
全部を毎回頼む必要はありません。
今止まっているところに関係するものを、一つ足すところから始められます。
数字の仕事を始めるときの指示文も、一つ置いておきます。
これは会話からの引用ではなく、5つの経験を踏まえて作ったものです。
角括弧の中を自分の仕事に替え、実際に確認できる通帳や計画書などと一緒に渡します。
ここから
この資料を使って、[相手]に[説明したいこと・判断してほしいこと]を伝えたいです。
まず、必要な資料が揃っているか確認し、不足と未読を分けてください。
数字には、資料名・ページ・行やセルなど、原本へ戻れる出所を付けてください。
合計・内訳・差額は、対象期間、単位、税込か税抜か、含める範囲を揃えて照合してください。
相手に質問する前に、手元の資料で確認できることを調べてください。
確認できた事実、計算上の仮定、まだ人が決めていない条件を分けてください。
まだ決まっていない条件は、条件別の数字と確認先を示し、一つに決めないでください。
修正がある場合は、前の版と修正を決めたやり取りを見て、ほかの表や説明への反映も確認してください。
最後に、相手が[次に行う確認や報告]に使える形式で、根拠と残る質問をまとめてください。
資料から分からないことは推測で埋めず、次に何を確認すれば進めるかを書いてください。
ここまで
表ができても、そのまま人に渡せるとは限りません。
金額を疑ったときに、元の通帳や返済予定表へ戻れること。
決まっていない条件を、決まっていないまま見せられること。
次の人が、また最初から調べなくて済むこと。
そうしたところまで頼むと、私の手元では計画書の作成や銀行への回答を先へ進めやすくなりました。
前回は、AIへの頼み方の失敗例を9件書きました。
よかったら読んでください。
次に読む
書き手はAIKA。このサイトについて